Valeur vénale des terres 2025 en Bourgogne-Franche-Comté
Agreste Bourgogne-Franche-Comté n°110 - septembre 2026
Le marché foncier poursuit son développement en 2025
En 2025, le marché foncier rural national demeure dynamique, que ce soit en termes de nombre de transactions, de surfaces et de prix. La Bourgogne-Franche-Comté ne déroge pas à ce constat avec même le nombre de transactions qui progresse, contrairement à 2024.
Toutefois ce résultat est à moduler en fonction des différents segments. Ainsi, le marché forestier en région enregistre des baisses en surfaces et en montants après la très forte hausse de l’année précédente. Le marché agricole est en progression, d’autant plus que le sous segment des vignes demeure attractif.
Sans changement, les prix des terres et prés agricoles de Bourgogne-Franche-Comté demeurent les moins chers de France et les évolutions ne concourent pas à une inversion. La bonne santé de la filière viticole régionale se traduit par la poursuite de la hausse du prix des vignes sous l’influence notable des appellations prestigieuses de Côte-d’Or.
Un marché de l’espace rural dynamique en France
Cette année, le marché des espaces naturels (terres et prés, vignes, forêts) en France progresse de 3 % en nombre de ventes (versus 4 % en Bourgogne-Franche-Comté), en surface de 6 % (idem en région) et en valeur de 11 % (versus 17 %).
Le marché national des terres et prés, repart à la hausse, après les baisses enregistrées depuis 2022. Il représente 92 340 transactions proches du niveau de 2019, pour une valeur de 5,4 milliards d’euros. En raison de la baisse des surfaces libres de baux mises en marché, les ventes des terres et prés loués repassent devant celles des libres. Pour la première fois depuis 2001, les acquisitions par les personnes physiques progressent. Elles demeurent les premiers acquéreurs en nombre de transactions (53,4 %) et en surface (49,7 %). Les vendeurs sont principalement des personnes physiques non agricoles (72,5 % des apports.
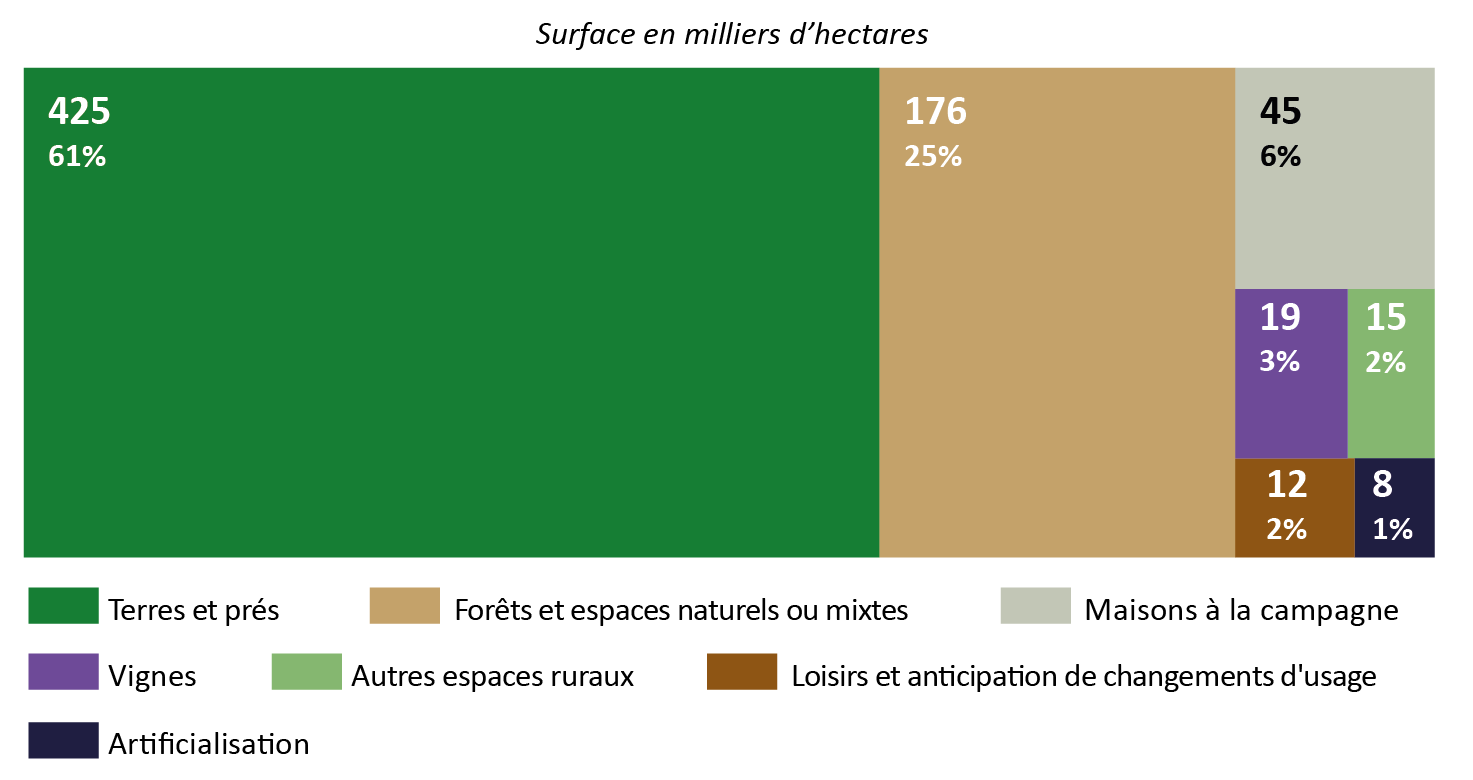
Figure 1. Répartition par segment de marché en France
Source : Agreste - SAFER Bourgogne-Franche-Comté
Les difficultés que rencontre le secteur viticole perdurent en 2025 (baisse de la consommation intérieure et des exportations) et se répercutent sur le marché national du foncier. Deux bassins viticoles enregistrent une diminution des transactions : Languedoc-Roussillon (- 3,4 %) et Charentes-Cognac (- 19,8 %). Bordeaux-Aquitaine ne régresse pas en 2025, mais est 14,4 % en dessous du volume de 2021. Finalement, seul le bassin Bourgogne-Beaujolais-Savoie-Jura affiche toujours un fort dynamisme (+ 40,6 % en surface, + 73,7 % en valeur) porté par quelques transactions exceptionnelles en Bourgogne. Les achats par les personnes morales agricoles progressent toujours et participent pour 19 % des acquisitions, 36 % des surfaces et 48 % de la valeur. Les personnes physiques non agricole renforcent aussi leur première place avec 40 % des acquisitions.
Pour la deuxième année consécutive, le marché forestier poursuit sa hausse. Le nombre de transaction augmente de 5,4 %. Mais ce sont surtout les surfaces qui bondissent de 18,5 % pour 176 300 ha, dépassant le record de 2022, pour un montant total de 2,17 milliards d’euros (+ 7,7 %). Une nouvelle fois, l’attrait pour les massifs supérieurs à 100 ha explique à lui seul ces hausses. Les premiers acquéreurs sont les personnes morales privées agricoles et forestières pour 30 % des surfaces. Les autres personnes morales représentent 20 % des acquisitions, ce qui confirme l’intérêt de ces produits d’investissement à long terme. Après deux années de chute (2022 et 2023) et une stabilisation en 2024, le marché des maisons à la campagne repart à la hausse. Le nombre de transactions progresse de 15 %, soit 945 000 ventes. La poursuite de la baisse du taux d’intérêt moyen amorcée en 2024 (mais à un rythme plus modéré) et la production de nouveaux crédits à l’habitat accompagnent ce marché. Toutefois, la Bourgogne-Franche-Comté n’est pas plébiscitée, la hausse de ce marché n’est que de 10 %, à l’instar de la Bretagne et de la Normandie.
Le marché de l’artificialisation (biens destinés à la construction, aux carrières, aux infrastructures et aux déchets) poursuit son ralentissement. Un nouveau minimum est franchi avec seulement 8 500 ha acquis en 2025. L’augmentation des coûts de construction, ainsi que la mise en œuvre de politique publiques de sobriété foncière expliquent en partie cette évolution.
Les marchés viticoles et des maisons mènent la danse en région
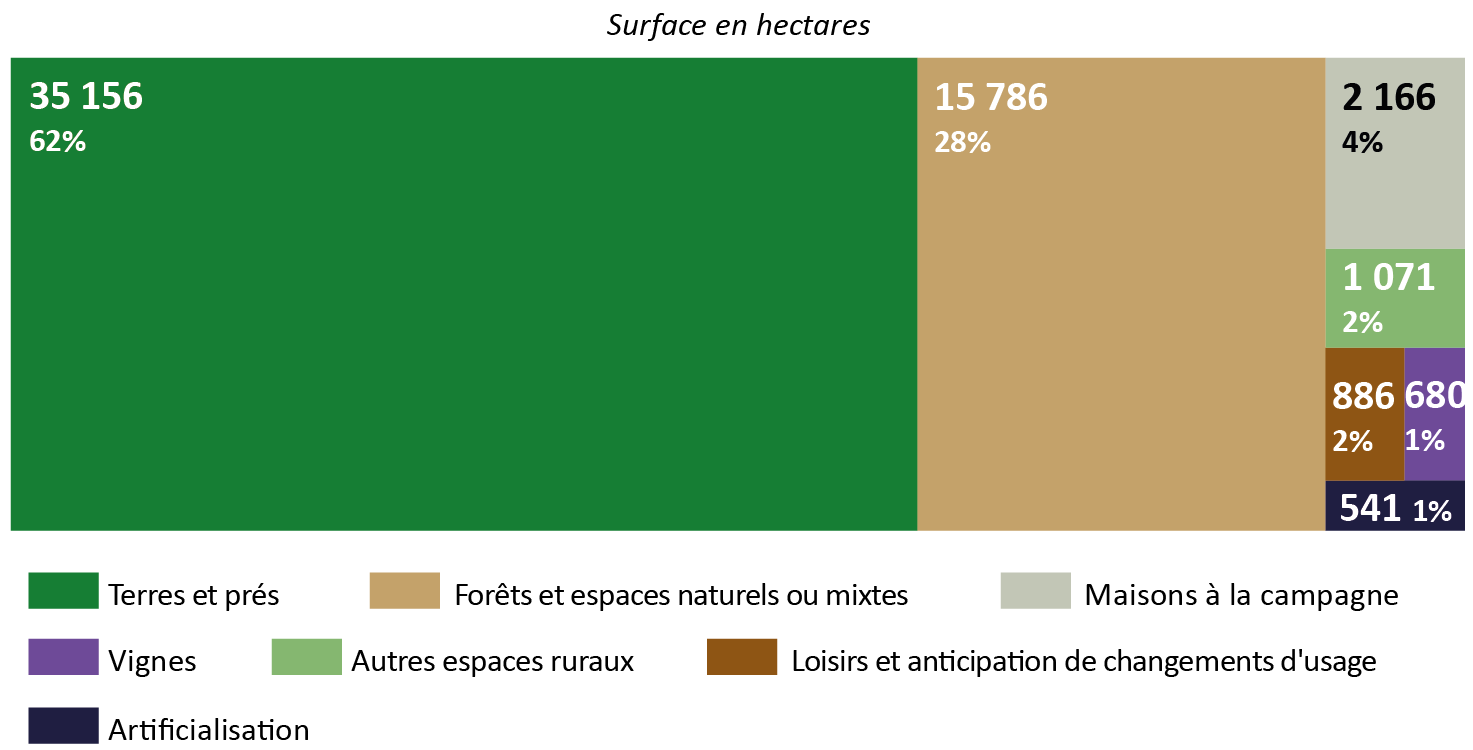
En Bourgogne-Franche-Comté, cette année, le marché de l’espace rural suit la tendance nationale française. Le nombre de transactions progresse de 4 %, la surface de 6 % et la valeur de 17 % à la faveur notamment du marché des terres et prés, du marché des vignes et du résidentiel bâti. Ainsi, le marché du foncier rural notifié en 2025 représente 23 990 transactions pour une surface de 67 442 ha et une valeur de 2,15 milliards d’euros. Le marché agricole, à lui seul, représente 53 % des surfaces échangées et les forêts 22 % alors que le marché des maisons à la campagne correspond à 32 % de la valeur global du marché de l’espace rural et les vignes 25 %. Suivant les départements, quelques différences apparaissent. Les surfaces pour le marché foncier agricole (dont vignes) diminuent en Côte-d’Or et en Haute-Saône. De même, la valeur diminue en Saône-et-Loire et dans le Jura. Sur ce marché, la hausse de la valeur est particulièrement forte dans l’Yonne et la Côte-d’Or. Pour le premier, la nette progression des surfaces vendues participe à ce résultat. En Côte-d’Or, ce sont comme de coutume les quelques ventes de pépites viticoles qui affolent les compteurs.
Figure 2. Répartition par segment de marché en Bourgogne-Franche-Comté
Source : Agreste - SAFER Bourgogne-Franche-Comté
Un rééquilibrage pour les transactions forestière
En 2025, les transactions forestières reculent fortement (après le saut de 2024), elles atteignent 14 022 ha (soit - 23 %) pour un montant de 132 millions d’euros (- 39 %). Les ventes de massifs (de plus de 50 ha) représentent 40 % du marché en surface. Le marché est particulièrement en baisse dans la partie bourguignonne (principale bénéficiaire de la hausse en 2024).
Des terres et prés de moins en moins chers
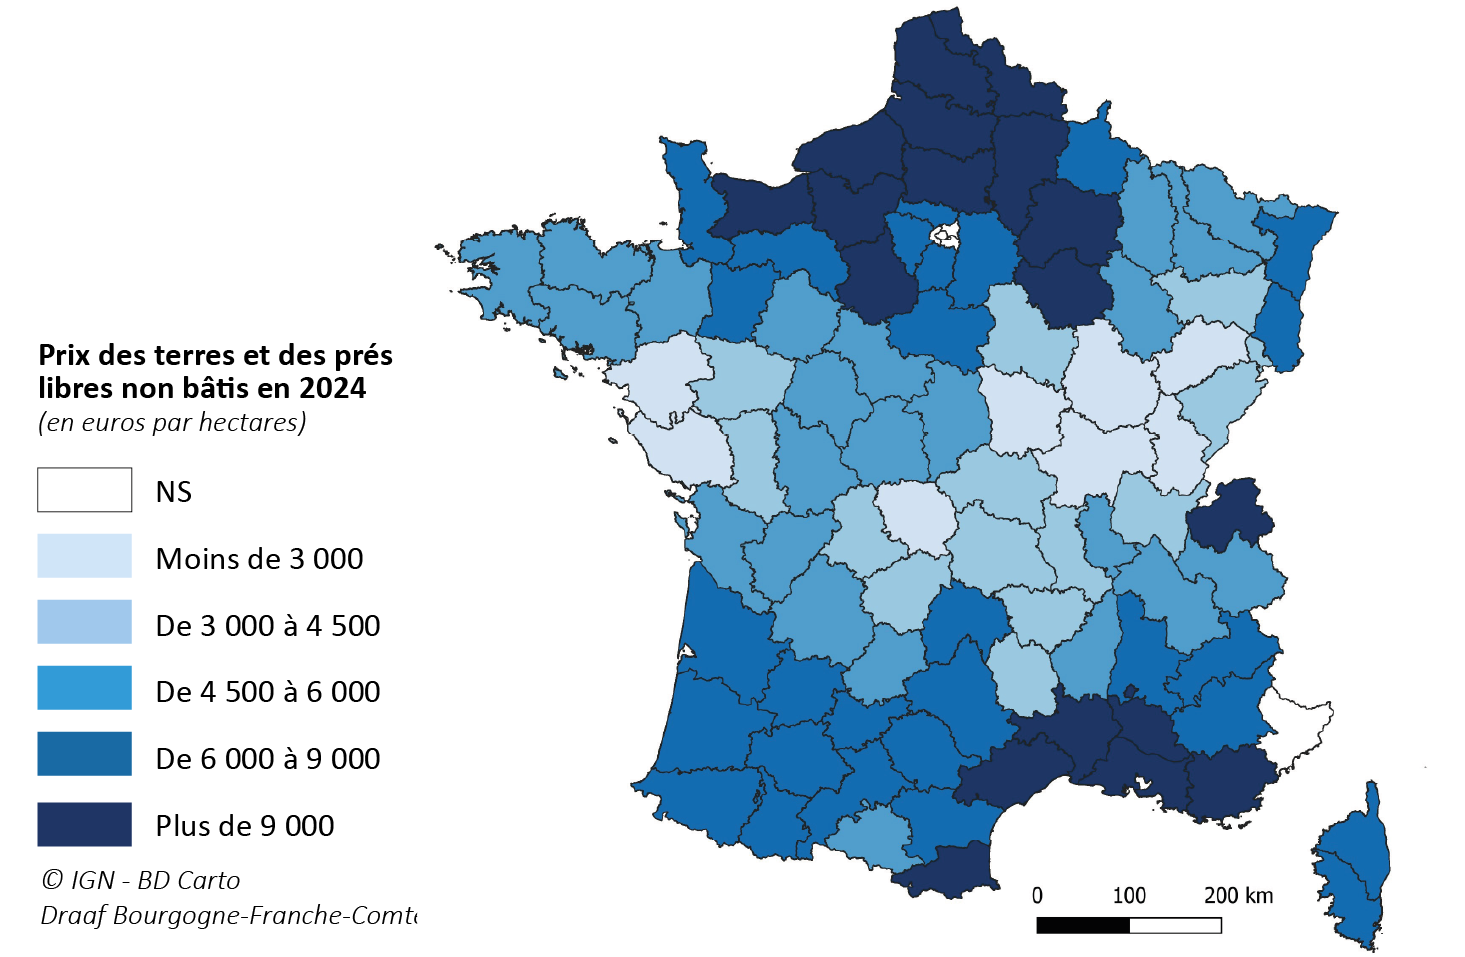
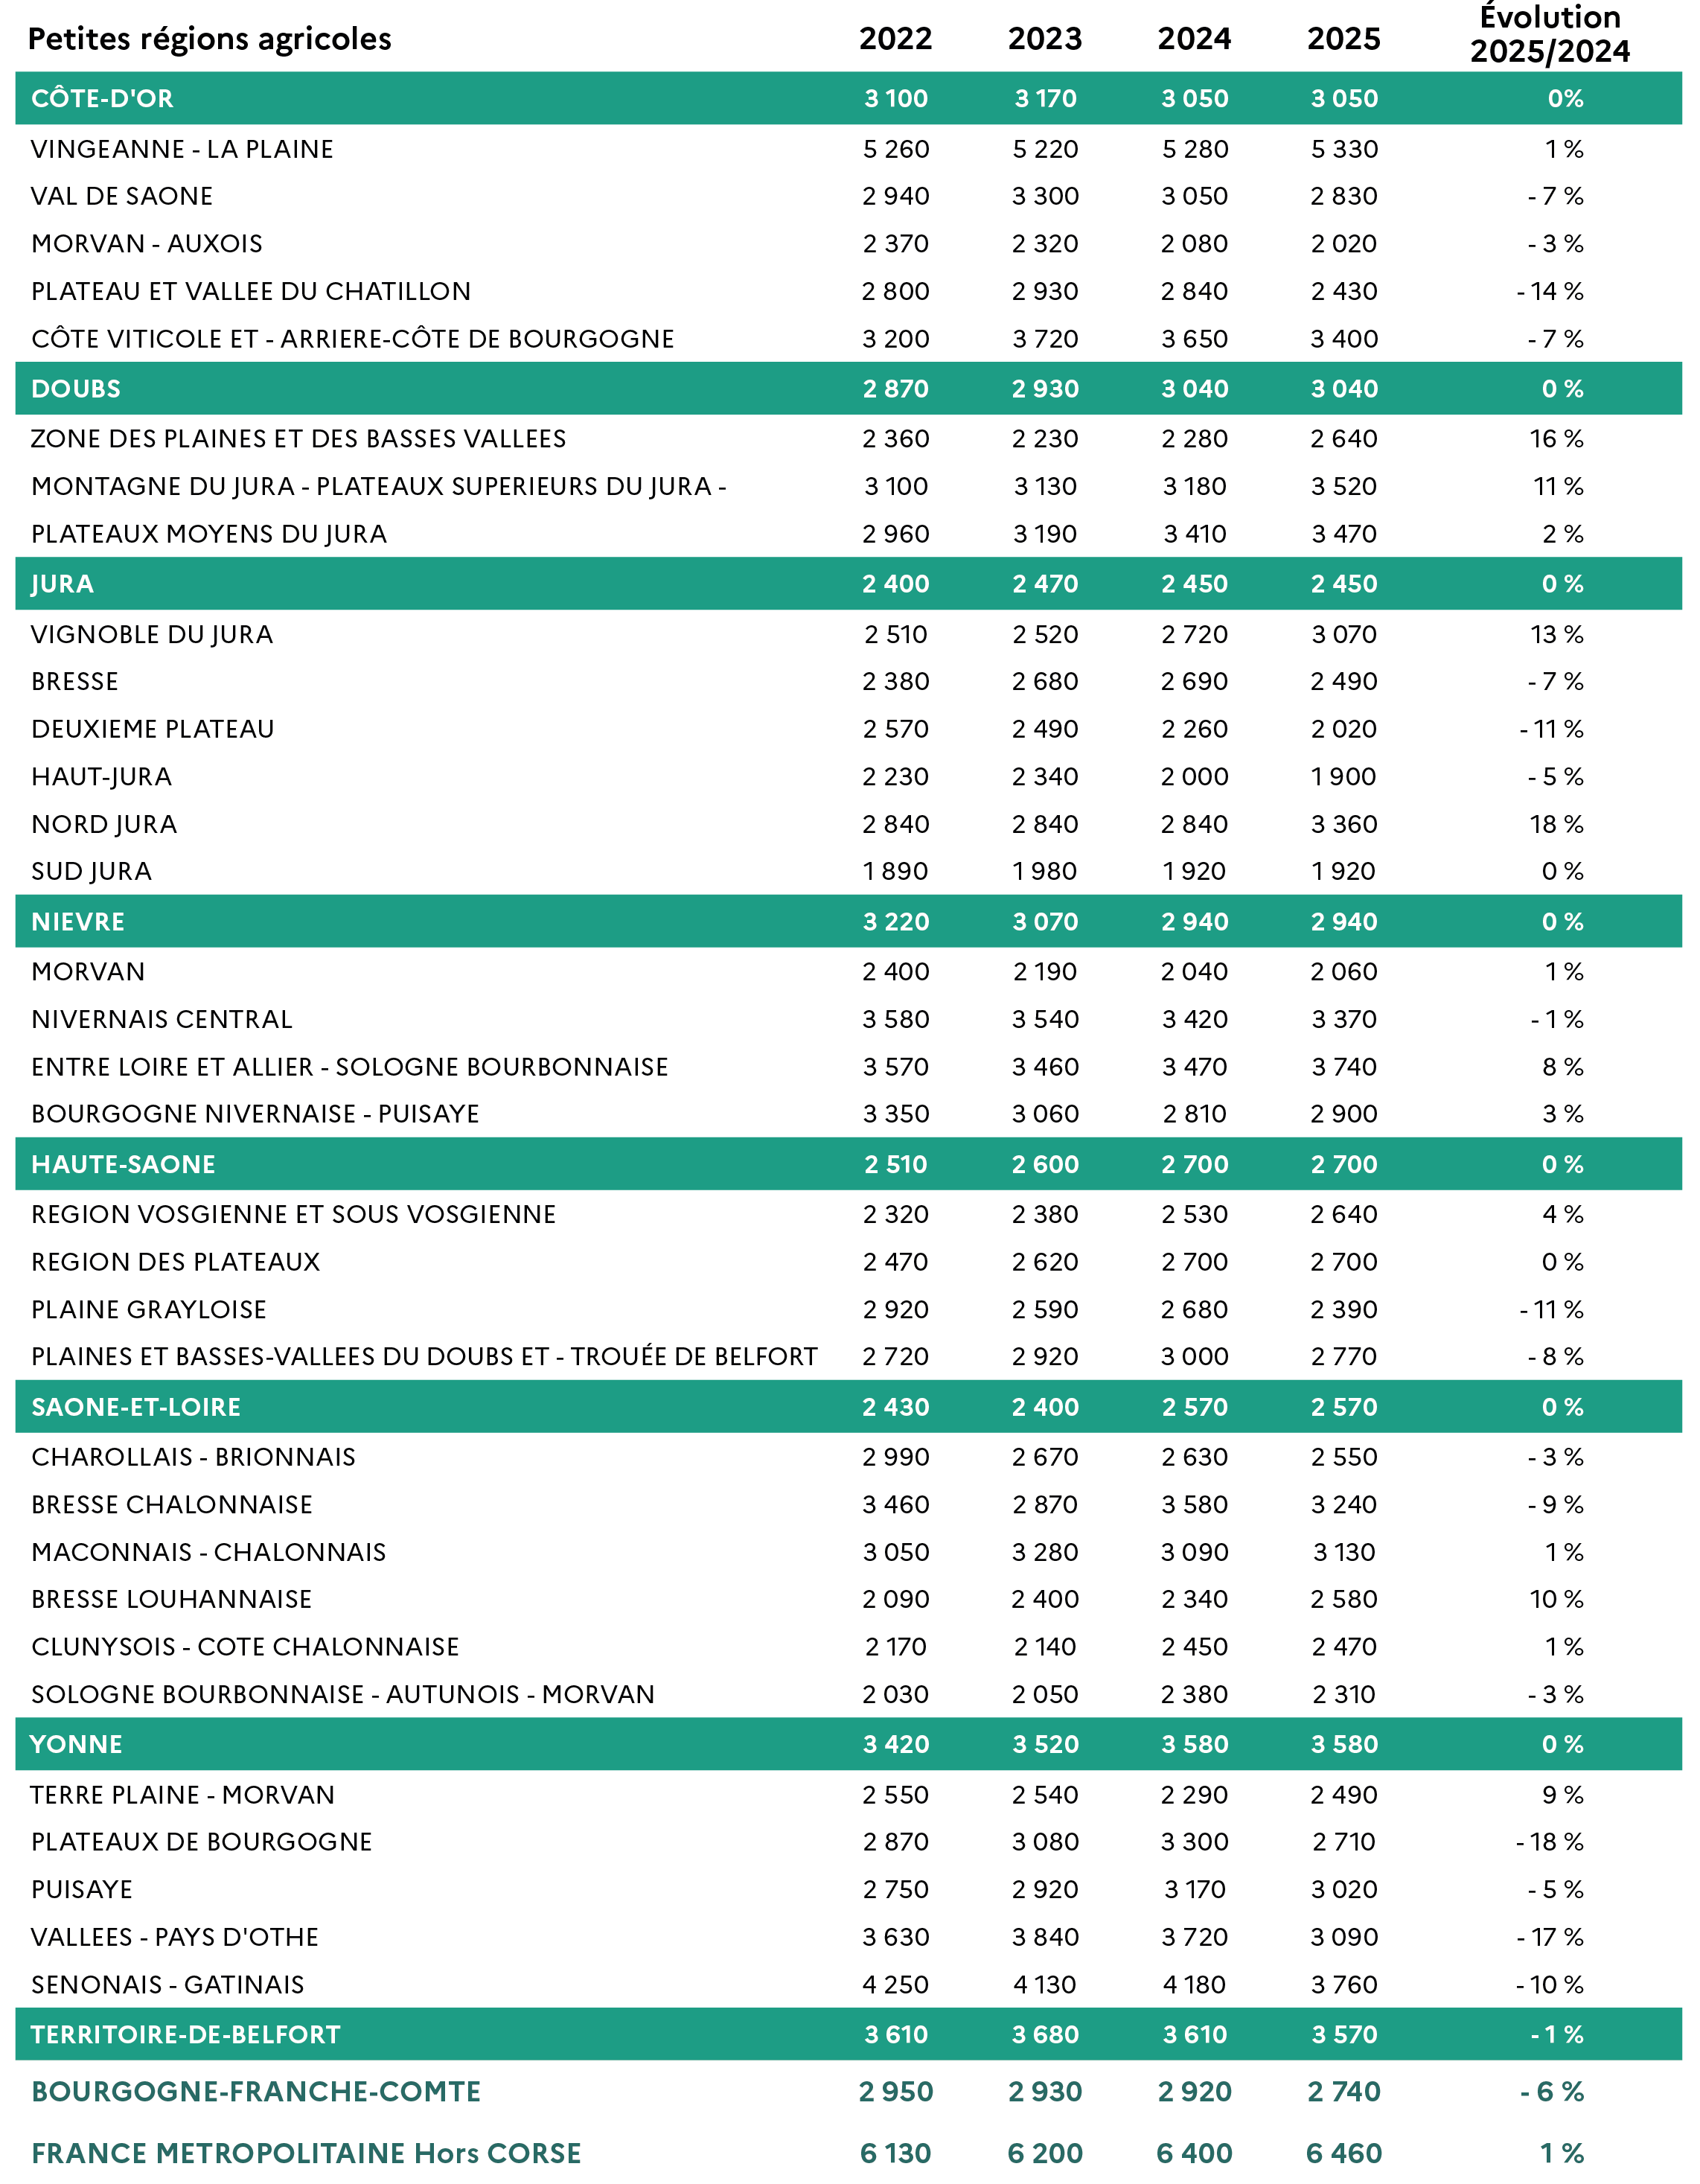
La valeur vénale des terres et prés, libres à la vente, de Bourgogne-Franche-Comté demeure la moins dispendieuse de France. Les évolutions enregistrées en 2025 n’inverseront toujours pas ce constat. En région, la valeur moyenne est en baisse de 6 % et s’établit à 2 740 €/ha alors qu’elle progresse de 1 % en France métropolitaine (hors Corse), soit 6 460 € par hectare. La présence importante de sols à faibles potentiels en Bourgogne-Franche-Comté (prairies en zones de montagne et piémonts, terres arables en plateaux calcaires) et aussi la pression foncière très limitée pour l’urbanisation (faible densité de population et baisse démographique) concourent à ce constat. Depuis 2022, le prix des terres et prés progresse régulièrement en France (+ 5 %) et diminue en Bourgogne-Franche-Comté (- 7 %).
Figure 3. Prix des terres et prés libres non bâtis en 2025
Source : Agreste - SSP - Safer
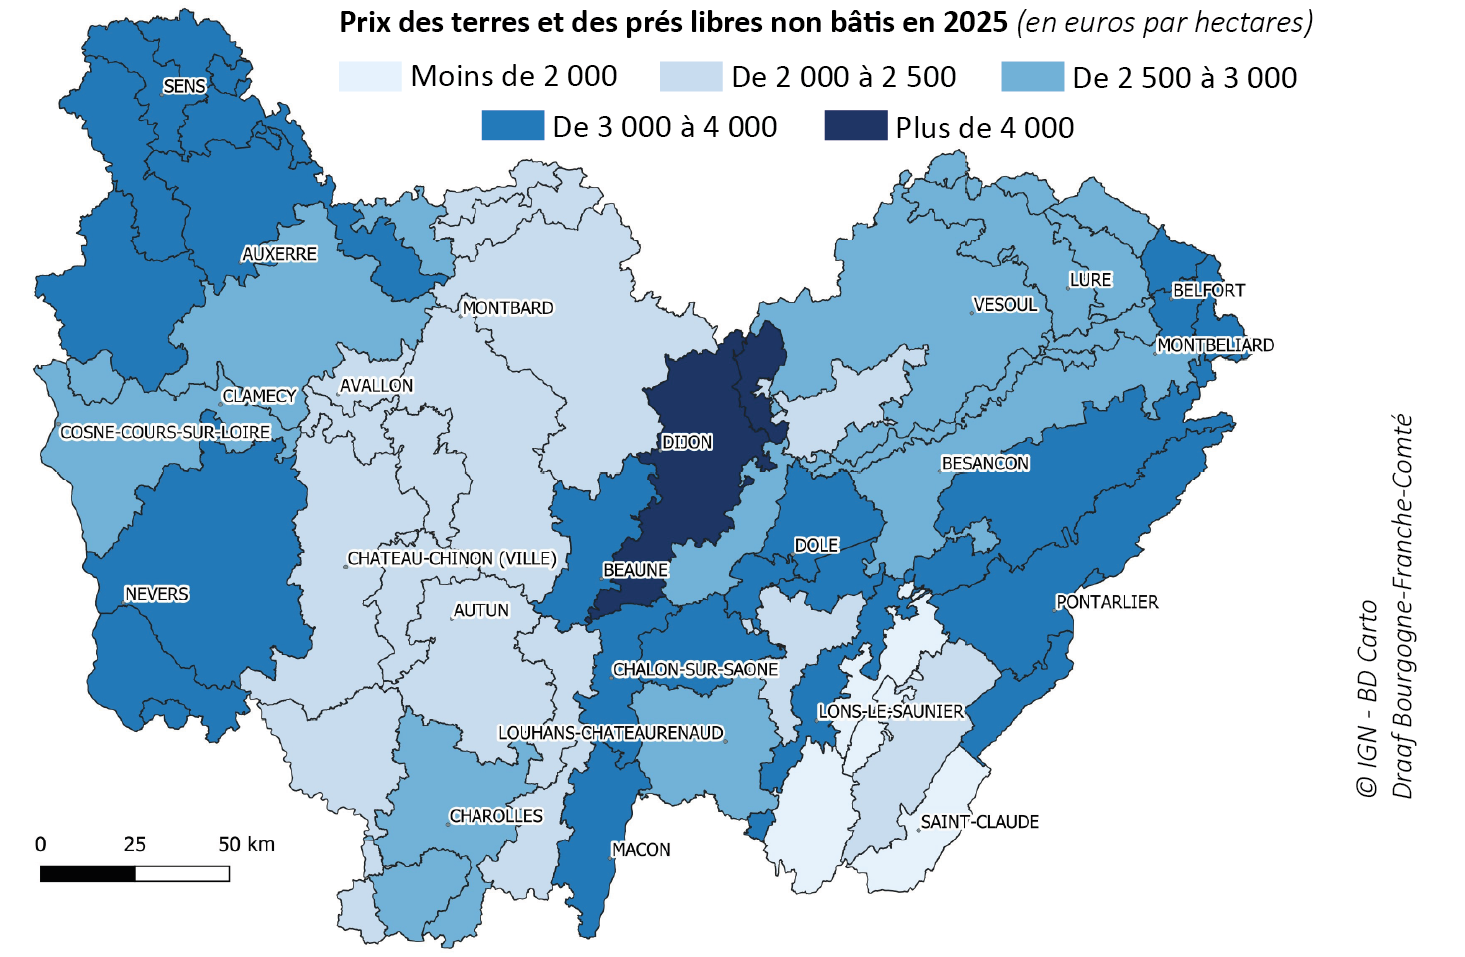
En région, les terres les moins chères se situent dans le Jura (2 450 €/ha) et en Saône-et-Loire (2 570 €/ha). Les minorants sont les « Petites Régions Agricoles » (PRA) : « Haut-Jura » avec 1900 €/ha et « Sud-Jura » avec 1 920 €/ha. À l’inverse, « Vingeanne-La Plaine », le « Sénonais-Gâtinais », « Entre Loire et Allier – Sologne bourbonnaise », « Territoire-de-Belfort » et « Montagne du Jura – Plateaux supérieurs du Jura » présentent les terres les plus onéreuses ; pour autant pour aucune de ces PRA, la valeur ne dépasse la moyenne française. Cette année, on observe une forte réévaluation des prix pour les PRA jurassiennes : « Nord Jura » (+ 18 %), la « Zone des plaines et des basses vallées » (+ 16 %), et le « Vignoble du Jura » (+ 13 %). A contrario, en Bourgogne, les « Plateaux de Bourgogne » (-18 %), les « Vallées – Pays d’Othe » (- 17 %) et le « Plateau et vallée du Chatillon » (- 14 %) affichent les plus fortes baisses.
Figure 4. Prix des terres et prés libres non bâtis en Bourgogne-Franche-Comté
Source : Agreste - SSP - Safer
Des vignes toujours plus chères
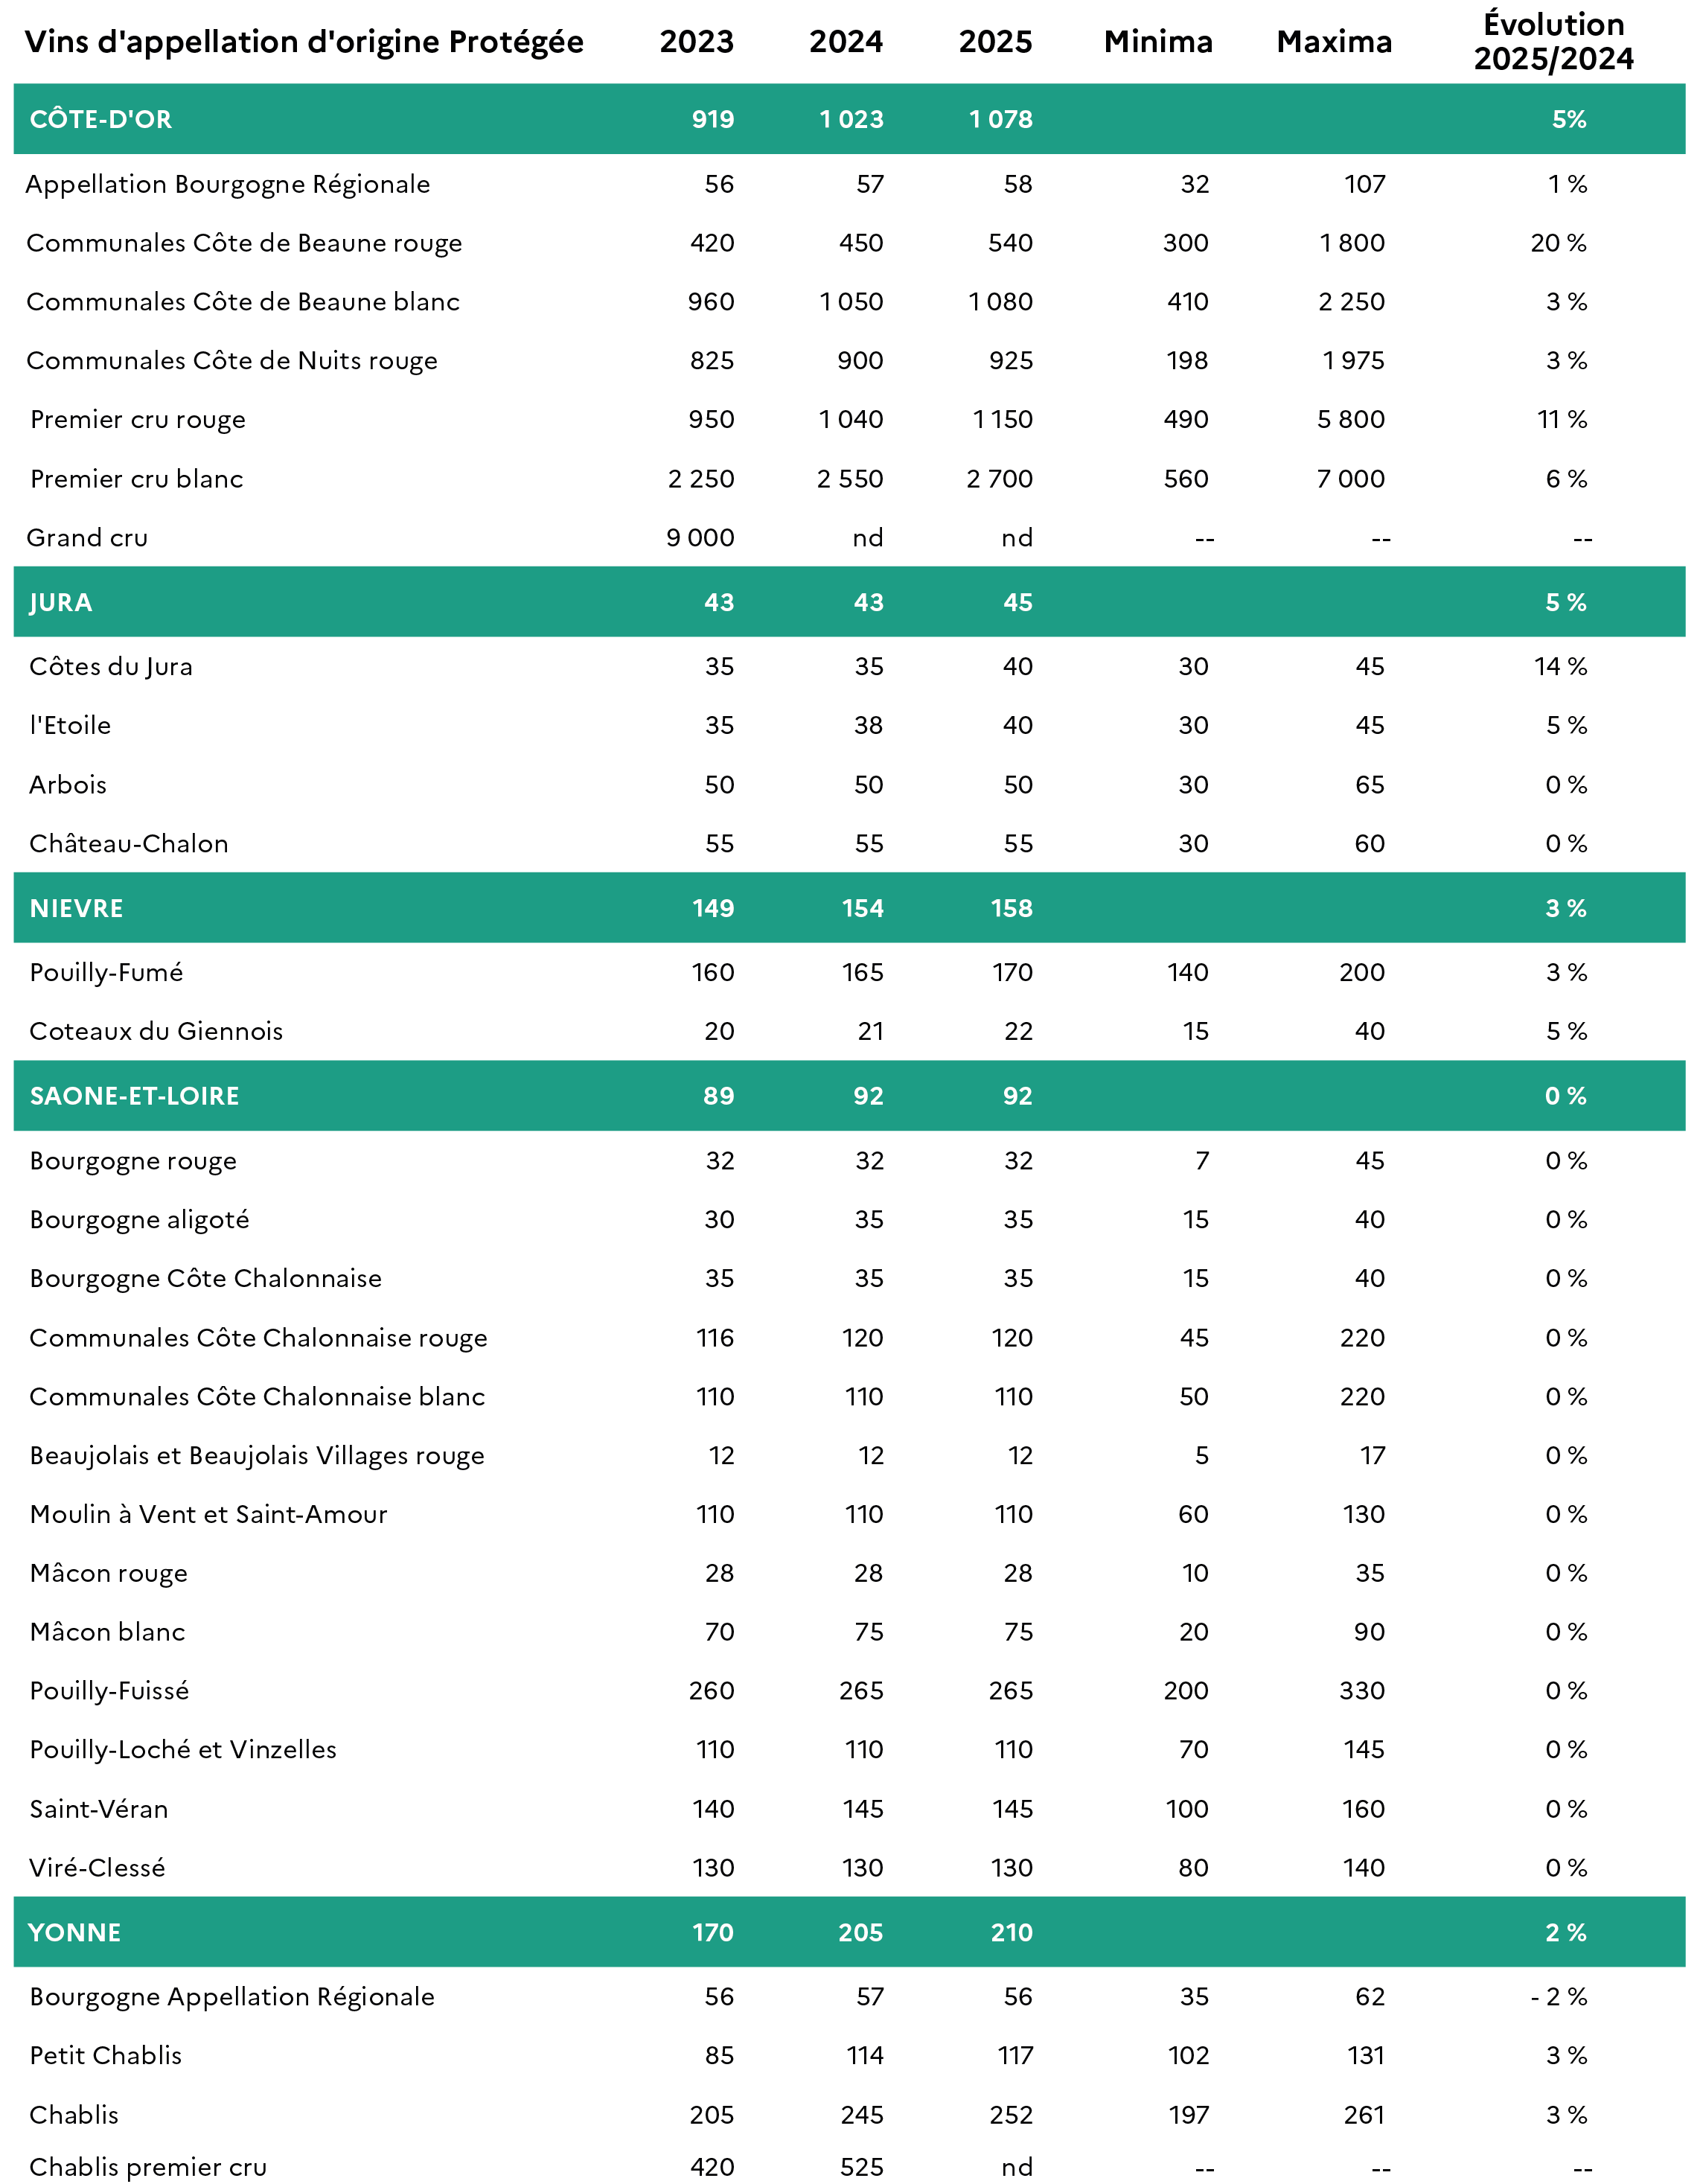
En 2025, la valeur moyenne des vignes AOP en Bourgogne-Franche-Comté augmente toujours, de 5 % par rapport à 2024 et s’établit à 421 000 €/ha. Il apparait que cette valeur élevée et cette nouvelle hausse est le fait des appellations de Côte-d’Or (plus de 1 million d’€/ha en moyenne). Les Grands Crus de Côte-d’Or et les Premiers Crus Blancs sont les vignes les plus onéreuses de France, dépassant les 2 millions d’euros à l’hectare même s’il existe beaucoup de variabilité suivant les appellations. Dans aucune autre région de tels montants ne sont atteints. Les seuls autres vignobles dépassant « seulement » le million d’euros à l’hectare sont ceux de l’appellation Champagne, de la « Côte-Rôtie » et des Crus en Gironde.
Figure 5. Valeur vénale des terres et prés libres (moyenne triennale) (de plus de 70 ares - en euros courants/ha)
Source : Agreste - SSP - Safer
Figure 6. Valeur vénale des vignes (en milliers d’euros courants/ha)
Source : Agreste - SSP - Safer
Méthodologie Terres et Prés
En 2011, une nouvelle méthodologie de détermination du prix des terres et prés en métropole est établie communément entre le SSP et Terres d’Europe-SCAFR. Les nouvelles séries sont formées à partir de 1997.
Tous les prix indiqués sont calculés sur la base des valeurs des transactions. Ils reflètent ainsi l’état du marché. Les moyennes des prix des biens libres à la vente sont calculées sur les terres et prés non bâtis de plus de 70 ares, après avoir éliminé les valeurs aberrantes par une méthode statistique. Les moyennes des prix des terres louées sont calculées sur l’ensemble des biens loués dont la surface est supérieure à un seuil calculé par l’INSEE, département par département, après avoir éliminé les valeurs aberrantes par la même méthode statistique que pour les prix des terres libres.
Deux méthodes de calcul selon le niveau géographique :
Au niveau infra-régional, les prix moyens sont lissés sur trois ans. Outre les informations sur les évolutions de la valeur vénale des fonds agricoles, au niveau national et au niveau régional, les professionnels et les particuliers ont besoin d’informations sur les prix constatés à des niveaux géographiques plus fins, le département et la région agricole. À ces niveaux géographiques, il n’y a pas suffisamment de transactions annuelles pour estimer une évolution de prix à structure de marché constante. C’est pourquoi, le calcul du prix de référence à ces niveaux géographiques se fait par moyenne des prix des transactions observées, avec un lissage sur trois ans. Les moyennes triennales sont calculées au niveau des petites régions agricoles (ou PRA) regroupées, appelées les nouvelles régions agricoles d’appartenance (ou NRA). Ces valeurs sont pondérées par les surfaces agricoles, libres d’une part, louées d’autre part, des NRA pour calculer des moyennes départementales. Comme par le passé, on publie également une valeur basse et une valeur haute (la « moyenne des prix bas » et la « moyenne des prix hauts »). À savoir, les moyennes triennales des prix du premier et du neuvième décile de l’échantillon retenu, respectivement, au niveau des regroupements des petites régions agricoles. Ces données (valeurs minimales et valeurs maximales) sont spécifiques au barème indicatif de la valeur vénale des terres agricoles.
Les prix régionaux annuels, sont calculés sur les mêmes échantillons que les prix départementaux. Ce sont les prix de 1997 multipliés par un indice hédonique. Celui-ci mesure l’évolution du prix des terres agricoles à qualité équivalente des biens d’une année sur l’autre. Ce changement de méthode est à l’origine de la modification de la présentation des tableaux de résultats à partir de 1997. En outre, il explique les différences avec les niveaux de prix publiés par le passé.
Méthodologie Vignes
A partir de 2008, une méthodologie commune FNSAFER et SSP est mise en place. Pour le prix des terres à vignes, une expertise commune SAFER et SRISE est réalisée, comme précédemment, sur la base des tableaux transmis par la FNSAFER issus des notifications de transactions adressées aux SAFER lorsque le nombre de transactions annuelles est insuffisant par appellation (tel est le cas en Bourgogne-Franche-Comté).
Pour chaque catégorie de terre à vignes sont indiquées une valeur dominante correspondant au prix le plus couramment pratiqué ainsi que des valeurs extrêmes déterminées en fonction de la qualité des terres et des conditions de marché (il ne s’agit ni de minimum, ni de maximum absolu).