N°85 - Conjoncture agricole - septembre 2026
- Même la vigne n’a pas résisté au stress thermique et hydrique. Le commerce du vin entre en crise, en particulier pour les vins rouges.
- Les rendements des récoltes d’été sont en baisse mais ceux des récoltes d’automne seront catastrophiques. Les cours des céréales et oléoprotéagineux progressent un peu.
Les premiers épisodes de canicules de mai et de juin n’ont pas fait fléchir les livraisons de lait régionales. Le prix du lait conventionnel ne connait pas d’embellie.
- Après un été compliqué marqué par la sécheresse et la baisse des cours français, les marchés bovins semblent se stabiliser, tant en maigre qu’en gras.
Filière viticole
- Une vendange décevante
Les vendanges débutent très précocement, dès le 8 août pour les Crémants. Les vins tranquilles attendront à peine une semaine, pour que les premières grappes soient coupées en Saône-et-Loire. Fin août, plus des ¾ des raisins ont été vendangés sur la région. La décision individuelle de déclenchement de la récolte parcelle par parcelle a particulièrement été épineuse. Les raisins n’ont pas grossi à cause de la sécheresse et des phénomènes de concentration apparaissent (degré alcoolique potentiel élevé) avec des acidités qui chutent aussi, mais en parallèle des maturités phénoliques pas toujours atteintes (pépins et peaux).
Ainsi, les estimations précoces de production de vins d’Appellation d’Origine Protégée affichent une très petite récolte, de l’ordre de 1,1 millions d’hectolitre, à peine au-dessus de 2021 (le plus mauvais résultat depuis 15 ans), sans tenir compte des surfaces qui progressent en région. Ce volume correspond à une récolte en retrait de près de 30 % par rapport à la moyenne quinquennale. Les rendements les plus décevants sont enregistrés avec le cépage Pinot Noir, qui est le plus affecté par le double stress thermique et hydrique. Finalement, les plantations nouvelles et les rebrochages sont bien souvent détruits.
En hl | 2026 | 2025/2024 | % 2026/ Moyenne 5 ans |
|---|---|---|---|
| Côte-d’Or | 278 500 | - 22% | - 26% |
| Jura | 65 600 | - 25% | - 10% |
| Nièvre | 59 000 | - 12% | - 21% |
| Saône-et-Loire | 395 900 | - 30% | - 38% |
| Yonne | 317 200 | - 29% | - 21% |
Source : Agreste - DRDDI
- Des marchés de plus en plus difficiles
En juin, sur 11 mois de campagne viticole, les sorties de chais de la viticulture bourguignonne atteignent 1,96 million d’hectolitres, en recul de 7 % au regard de la moyenne quinquennale. La Côte-d’Or et la Nièvre sont fortement en retard, avec des volumes respectivement en baisse de 20 % et 12 %. A l’inverse, l’Yonne et la Saône-et-Loire affichent un bon dynamisme, avec des sorties de chais en hausse de 8 % et de 4% vis-à-vis de la moyenne. Les sorties du Jura sont conformes.
Sur 12 mois à fin juillet, les ventes globales de vins tranquilles représentent 1,24 million d’hectolitres, soit une légère baisse de 1,3 %. Mais en réalité, deux tendances opposées se développent. Les ventes de vins rouges s’affaissent de 4,9 % alors que celles de vins blancs se maintiennent. Par ailleurs, les stocks de vins se réduisent à 16,6 mois de ventes, pour autant cette trajectoire est aussi à nuancer. Le stock de vins rouges diminue sous l’action de petites récoltes passées et non en fonction de la demande. Et si celui en vins blancs baisse plus fortement, ce n’est pas toujours le cas pour les AOC à gros volumes et souvent l’explication est à chercher du côté de la baisse des prix (Demat’Vin BIVB).
En juillet, sur la campagne, les transactions de vins en vrac de Bourgogne entre la viticulture et le négoce s’établissent à 674 000 hectolitres, en retrait de 7 % au regard de la campagne précédente. Seules les transactions de Crémants sont en hausse, alors que celles de vins rouges chutent de 17 %.
En hl | Juillet 2026 | Juillet 2026/ Juillet 2025 | Campagne 2025-2026 | Évolution 2026/2025 |
|---|---|---|---|---|
| Rouge, rosé | 1 549 | -58% | 120 573 | -17% |
| Blanc | 4 764 | -68% | 400 031 | -8% |
| Crémant | 88 | ns | 153 439 | 3% |
| Ensemble | 6 401 | -66% | 674 043 | -7% |
Source : BIVB
Figure 3 - Indice du prix des vins AOP en vrac Base 100 en janvier 2010, hors vins de la Nièvre et du Jura
Source : Agreste - BIVB et IB
Filières végétales
Les rendements sont en baisse en raison de conditions climatiques jamais enregistrées : chaleur estivale continue, canicules intenses et sécheresse des sols inédite.
- Des récoltes d’été précoces et rapides
L’enquête Terre Labourable du Ministère, encore en cours, livre ses premiers résultats. Le rendement de l’orge d’hiver s’établit à 58 q/ha, en baisse de 8 % par rapport à la moyenne. Dans l’ensemble la qualité est présente : un poids spécifique (PS) à 68 kg/hl, des taux de protéines supérieurs à 10,7% et un calibrage à 83%, pouvant être localement insuffisant pour la brasserie.
La récolte du blé tendre démarre vers le 22 juin dans la Nièvre et l’Yonne. Le rendement de 57 q/ha est de 7 % en dessous de la moyenne. Le PS de 79 kg/hl est élevé ainsi que la teneur en protéine de 11,6 %. la qualité boulangère est là. Pour l’orge de printemps le rendement moyen de 36 q/ha est en diminution de 20 % avec des déclassements en fourragers pour des excès de protéines ou de petits calibrages.
Le colza résiste davantage grâce à son fort pouvoir récupérateur. Il termine à 31 q/ha en diminution de 4 %.
Les cultures de pois frappées par la première vague de chaleur fin mai en pleine floraison donnent peu de gousses. Le rendement de 19 q/ha est en baisse de 21 %.
Courant août le déficit hydrique perdure et met à mal les végétaux en place. Les conditions de cultures du maïs sont majoritairement mauvaises. Lorsque les épis sont présents, le nombre de grains est faible. Dans ces conditions plus de 40 % sont redirigés vers l’ensilage, voire la méthanisation. Le cycle est en avance, fin août, le stade humidité du grain à 100 % est atteint et la récolte en grains démarre en Saône et Loire. La prévision de rendement est seulement de 42 q/ha, en baisse de 53 %. Mi-août, les ensilages débutent en région.
De même, le tournesol et le soja sont pénalisés par les canicules à la floraison et lors du remplissage des grains. Les récoltes de tournesol débutent cette fin de mois avec un rendement attendu à 15 q/ha, en recul de 37 %. Les sojas arrivent à maturité et vont être moissonnés. Le rendement attendu est seulement de 10 q/ha et s’effondre de 62 %.
Dans l‘Yonne, les cultures de betteraves ralenties par la sécheresse sont la proie de nombreux ravageurs tels que pucerons, charançons, altises, teignes… Le rendement attendu à 31 t/ha est réduit de 58%.
Le rendement de la pomme de terre de 30 t/ha est en baisse de 20 % et 120 ha (22% de la surface) seraient déclassés en Côte d’Or en raison de galeries de taupins.
Figure 4 - Cotations blé (€/t) (Fob Rouen) et Orge Esterel (Fob Creil)
Source : Dijon Céréales
Figure 5 - Cotations colza (€/t) (Fob Moselle)
Source : Dijon Céréales
- Le prix du blé en hausse
Au mois d’août, les prix des céréales et des oléoprotéagineux sont influencés par le contexte géopolitique tendu en Mer Noire et par les conditions climatiques dans l’hémisphère sud.
Le prix du blé (rendu Rouen) s’établit à 229 €/t soit +20 €/t sur le mois de juillet. Après un début de mois marqué par un tassement des cours, le marché du blé s’est nettement raffermi à partir de la mi-août. Le rendu Rouen est ainsi passé d’environ 220 €/t début août à 238 €/t en fin de mois, proche des plus hauts de campagne. Cette progression s’explique principalement par les perturbations des exportations russes et ukrainiennes. Les importateurs se reportent vers d’autres origines, offrant des perspectives au blé français. La dégradation des récoltes de maïs, est aussi susceptible d’accroître l’utilisation du blé en alimentation animale. Malgré ces facteurs haussiers, le bilan mondial reste confortable : l’USDA estime la production mondiale à 819,3 Mt. En France, la récolte est évaluée à 31,9 Mt.
A 227 €/t, l’orge (rendu Creil) gagne 1 €/t sur le mois de juillet. Les tensions en mer Noire ont redynamisé les échanges en seconde partie de mois en orientant là aussi la demande sur les origines européennes dont la France. Les orges fourragères à Rouen ont ainsi atteint un plus haut de campagne fin août. Les chargements français à destination de la Chine se poursuivent. À l’inverse, le marché brassicole reste peu actif, avec une offre européenne jugée rassurante. À l’échelle mondiale, la production d’orge est estimée par l’USDA à 157 Mt, en hausse de 2 % sur un an. La récolte française est estimée à 11 millions de tonnes.
Le colza (FOB Moselle) cote 537 €/t (+5 €/t). Les cours ont connu une forte volatilité. Après être repassée sous 510 €/t début août, l’échéance novembre sur Euronext a dépassé 550 €/t en cours de mois avant de terminer autour de 540 €/t. Les tensions sur les exportations ukrainiennes, la fermeté des huiles végétales et les incertitudes entourant les disponibilités canadiennes soutiennent le marché. En Europe, les besoins d’importation demeurent importants. Or, l’Ukraine reste pénalisée par les difficultés logistiques. En outre, s’ajoutent les réductions d’exportations canadiennes et le risque El Niño du côté de l’Australie créant une tension sur l’approvisionnement.
En ha | Rendement 2026 | Évolution Moyenne 5 ans |
|---|---|---|
| Blé | 57 | -7 |
| Orge d’hiver | 58 | -8 |
| Orge de P. | 36 | -20 |
| Maïs | 41 | -54 |
| Triticale | 45 | -3 |
| Colza | 31 | -4 |
| Tournesol | 15 | -37 |
| Soja | 10 | -62 |
| Moutarde | 14 | 0 |
| Pois | 19 | -18 |
Source : Agreste - Conjoncture grandes cultures
Filière lait
- Un premier semestre 2026 plus lactogène
En juin, l’augmentation de 2 % de la collecte de lait européenne porte à 3,6 % la hausse sur les 6 premiers mois de l’année. Après 4 mois de hausse, les épisodes de canicule observés sur l’ensemble du territoire national en mai et juin ont fait se replier la collecte laitière française respectivement de 1 % et 1,3 %. Ces premiers épisodes de fortes chaleurs n’ont eu que peu d’impact sur les livraisons de lait AOP Massif du Jura qui sont stables par à rapport à l’an dernier. Les stocks d’ensilage de qualité réalisés en 2025 continuent de favoriser la productivité laitière des vaches et font croître les livraisons régionales de lait conventionnel de 4,6 % en juin. In fine, la collecte laitière de Bourgogne-Franche-Comté du mois de juin est supérieure de 1,7 % à celle de l’an dernier. La hausse s’établit à 4,8 % sur les 6 premiers mois de l’année (+40 millions de litres).
Figure 7 - Les livraisons de lait (milliers d’hectolitres)
Source : Agreste - Enquêtes mensuelles laitières
- Le prix du lait conventionnel reste orienté à la baisse
Proche des 530 € les 1 000 litres l’an dernier, le prix du lait au sein de l’Union européenne affiche 420 € en juin. Cette baisse de l’ordre de 20 % d’une année sur l’autre est similaire à celles enregistrées depuis 5 mois . Bien que plus faible, la baisse observée en France reste conséquente (-10 %) . Elle porte le prix du lait toutes qualités confondues à 456 € de moyenne soit 49 € de moins qu’il y a un an (déjà -44 € en mai) . En Bourgogne-Franche-Comté, le prix du lait conventionnel à 454 € a perdu 7 % de sa valeur en mai et 8 % en juin par rapport à l’année précédente. Il faut remonter à août 2022 pour retrouver un niveau de prix si bas. Le prix du lait AOP Massif du Jura s’est redressé par rapport à la fin de campagne laitière. À 733 €, il a gagné 15 € par rapport à mai 2025.
Figure 8 - Prix du lait (€/1 000 litres)
Source : Agreste - Enquêtes mensuelles laitières
- Les fabrications de fromages au ralenti depuis avril
En juin, les fabrications régionales de produits laitiers frais (fromages blanc, yaourts, crèmes), dont l’évolution est corrélée avec la disponibilité du lait conventionnel , sont les seules à être très largement supérieures à 2025 (+12 %). Les fabrications fromagères quant à elles, majoritairement liées aux laits AOP Massif du jura, sont plutôt atones depuis deux mois (+1,6 % pour les pâtes pressées cuites et -1,4 % pour les pâtes pressées non cuites en juin ). La forte baisse des fabrications de Morbier en juin (-9,7 %) est compensée par la hausse de celles de Comté de +1,3 %. Principalement fabriquées en Haute-Saône avec du lait conventionnel, les pâtes molles progressent de +2,9 % ce mois après leur baisse de -2,1 % en mai.
En tonnes | juin-26 | Evolution M/M-12 | Cumul sur 12 mois | Moyenne Triennale |
|---|---|---|---|---|
| Pâtes Pressées Cuites | 7 547 | 1,6% | 85 230 | 82 147 |
| dont Comté | 6 384 | 1,3% | 70 149 | 68 566 |
| Pâtes Pressées Non Cuites | 2 576 | -1,4% | 32 637 | 31 730 |
| dont Morbier | 923 | -9,7% | 14 136 | 13 589 |
| Pâtes molles | 1 545 | 2,9% | 26 255 | 25 291 |
| dont Mont d’Or | 6 036 | 5 734 | ||
| Produits frais * | 28 626 | 12,1% | 347 595 | 334 170 |
| dont yaourts et desserts lactés | 15 359 | 11,5% | 179 488 | 179 132 |
| dont fromages frais | 10 934 | 13,4% | 131 364 | 120 184 |
| dont crèmes fraiches | 2 333 | 10,6% | 36 743 | 34 854 |
Source : Agreste - Enquêtes mensuelles laitières
Encadré - Météo
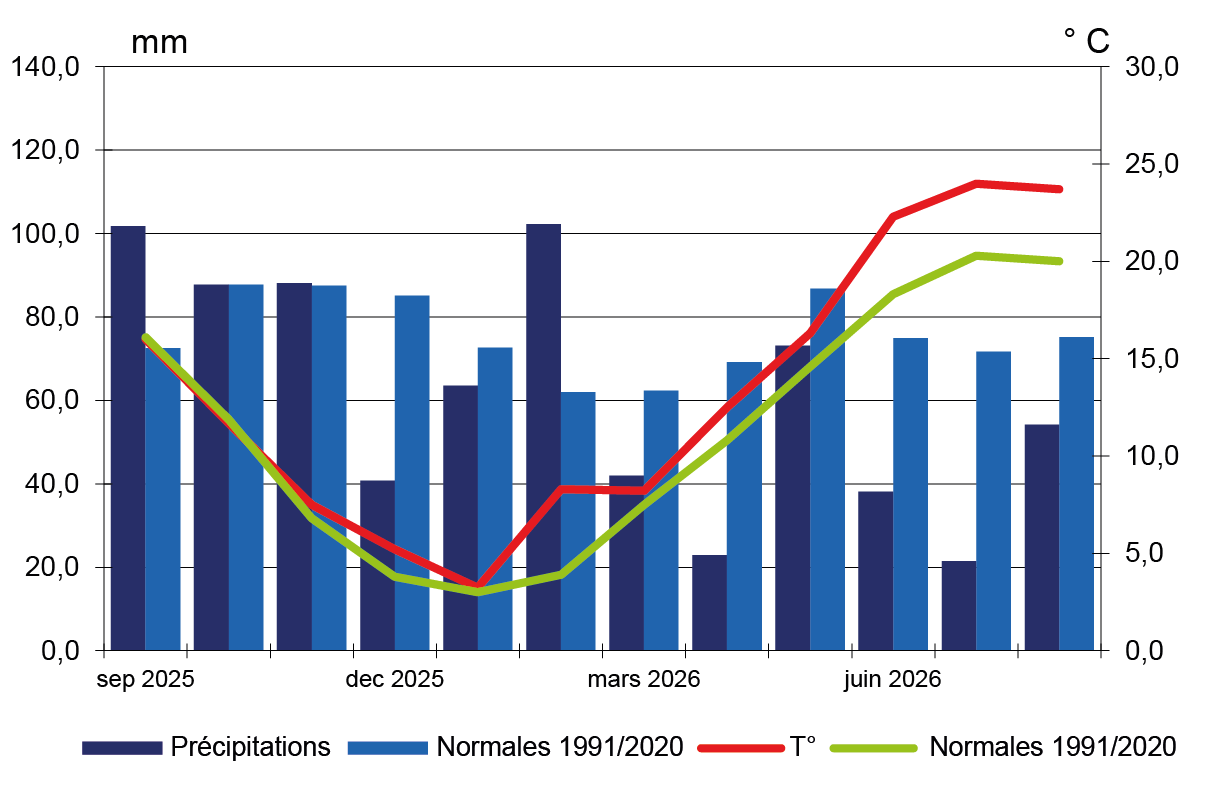
Dans la continuité du mois de juin, la météorologie est estivale : chaude et sèche en continu
La moyenne des températures de ces deux mois est proche de 24°C, soit 3,7°C de plus que la normale. En juillet Mâcon détient le record avec 25,7°C suivie par Dijon, 24,9°C. Ces deux stations et celle de Besançon présentent des écarts positifs supérieurs de 4°C par rapport aux normales tri-décennales. En juillet surtout, l’ensoleillement est largement excédentaire avec en moyenne 363 h, soit 103 h d’excédent, plus de 110 h pour Nevers, Dijon, Luxeuil.
La pluviométrie est déficitaire, en juillet surtout, avec une moyenne de 21,5 mm, soit 30 % de la normale. Auxerre (-51,7 mm), Besançon (-78,6 mm), Belfort (-58,2 mm) sont les moins arrosées et reçoivent seulement de 8 à 12 mm pour le mois. Pour le sixième mois consécutif, le déficit perdure mais se réduit en août. Il tombe à 54,2 mm (72% des normales) sous forme de fortes pluies orageuses.
Figure 10 - Températures et précipitations (mm)
Source : Météo France - Moyenne Bourgogne-Franche-Comté
Filière animale
- Des marchés bovins qui se stabilisent fin août
En France, les abattages de gros bovins sont toujours en baisse (-7,9 % par rapport à juillet 2025). Cela est surtout marqué pour les vaches allaitantes (-12,6 %), les génisses (-9,1 %) et les gros bovins mâles (-8,4 %). Par ailleurs, le marché estival européen est encombré par une offre trop importante en jeunes bovins, qui semble se résorber fin août.
En région également, les abattages reculent par rapport à l’année passée (-6,0 %, dont -4,9 % pour les vaches). Les différentes vagues de chaleur impactent la quantité de fourrage disponible, ne permettant pas aux engraisseurs d’avoir une bonne finition des animaux mis sur le marché. Ainsi, et suite à la perte de compétitivité du marché français en raison de prix historiquement élevés jusqu’en mars-avril, les cours de bovins gras ont continué de s’affaisser jusqu’au mois d’août. Là, les prix se stabilisent (6,29 €/kg en moyenne sur août pour les jeunes bovins U), voire commencent à remonter (6,99 €/kg en moyenne pour les vaches viandes R, soit +11 cts/kg en un mois).
Les marchés des bovins maigres suivent une dynamique semblable à celle des bovins gras. Après un point bas début août en raison de la sécheresse, d’un manque de fourrage et de la dynamique du marché italien, une bonne demande a fait remonter les prix. Un équilibre offre-demande semble s’installer fin août (4,52 €/kg pour les mâles de 400 kg, 5,00 €/kg pour les femelles de 270 kg).
En têtes | juil-26 | Évolution 2025/2024 | Année | Évolution 2025/2024 |
|---|---|---|---|---|
| Bovins | 21 752 | - 6,0 % | 153 261 | - 3,6 % |
| dont vaches | 8 545 | - 4,9 % | 59 512 | - 1,5 % |
| dont veaux | 1 680 | - 11,5 % | 14 587 | - 13,5 % |
| Ovins | 5 238 | - 0,4 % | 40 437 | - 47,5 % |
| Porcins | 25 693 | - 11,7 % | 191 003 | - 1,9 % |
| Equidés | 201 | - 4,7 % | 1703 | + 11,3 % |
Source : BDNI
juin-26 | Évolution 2025/2024 | Cumul Année 2025 | Évolution 2025/2024 | |
|---|---|---|---|---|
| Bourgogne-Franche-Comté | 10 244 | + 7,7 % | 69 395 | - 17,1 % |
| dont Saône-et-Loire | 5 941 | + 6,7 % | 37 168 | - 14,1 % |
| dont Nièvre | 2242 | + 7,0 % | 19329 | - 18,5 % |
Source : BDNI
- Les cours porcins repartent à la hausse
- Les abattages porcins en France reculent de 3,0 % en têtes entre juillet 2025 et juillet 2026. En région, le recul est encore plus important (-11,7 %). Les cours régionaux sont à nouveau en hausse depuis le mois de juin, passant de 1,71 €/kg en moyenne à 2,08 €/kg fin août.