N°86 - Conjoncture agricole - octobre 2026
- La récolte de vins est en net repli et les tensions sur les marchés s’intensifient. Les vins rouges sont particulièrement délaissés.
- Les récoltes d’automne se soldent par des résultats désastreux et les semis de la nouvelle campagne ne sont pas prometteurs. Les cours du blé et du colza sont mieux orientés.
- La canicule de juillet réduit les livraisons de lait AOP, entraînant à la baisse la collecte régionale et les fabrications de Comté et de Morbier.
- Le manque de fourrage conduit à une augmentation importante des sorties en bovins maigres comme gras, que la faible demande française ne parvient pas à absorber.
Filière viticole
Les volumes récoltés du millésime 2026 sont en deçà de la moyenne quinquennale et des résultats de 2025. Les épisodes caniculaires accompagnés par la sécheresse auront amputé le potentiel qui était présent en juin. Certaines vendanges se sont déroulées exclusivement au mois d’août, ce qui est très rare dans la région. Le taux de chargement aura quelque peu atténué la perte sèche sans pour autant combler le déficit de production.
- Les exportations résistent, en partie
En juillet, au bilan de campagne, les sorties de chais de la viticulture bourguignonne atteignent 2,19 millions d’hectolitres, en recul de 7 % au regard de la moyenne quinquennale. Cependant, ce résultat est plus décevant pour la Côte-d’Or et la Nièvre, avec des sorties en recul respectivement de 19 % et 14 %. A l’opposé, le Jura, l’Yonne et la Saône-et-Loire présentent de belles progressions de 11 % à 4 % vis-à-vis de la moyenne.
Sur 12 mois à fin août, les ventes globales de vins tranquilles représentent 1,24 million d’hectolitres, soit une légère baisse de 1,2 %. En réalité, deux trajectoires se dessinent. Les ventes de vins rouges s’affaissent de 4,8 % alors que celles de vins blancs se maintiennent grâce à des baisses de prix notamment sur les appellations à gros volumes. Par ailleurs, les stocks de vins se réduisent à 16 mois de ventes. Pour les vins rouges, le stock diminue sous l’action de petites récoltes passées et non en fonction de la demande (Demat’Vin BIVB).
En août, le premier mois de la nouvelle campagne, les transactions de vins en vrac de Bourgogne entre la viticulture et le négoce s’établissent à 389 400 hl, en retrait de 9 % au regard de la campagne précédente. La faible récolte pèse sur le disponible.
En hl | 2026 | 2025/2024 | % 2026 / Moyenne 5 ans |
|---|---|---|---|
| Côte-d’Or | 278 500 | - 22% | - 26% |
| Jura | 65 600 | - 25% | - 10% |
| Nièvre | 59 000 | - 12% | - 21% |
| Saône-et-Loire | 395 900 | - 30% | - 38% |
| Yonne | 317 200 | - 29% | - 21% |
Source : Agreste - DRDDI
Les prix vrac (des raisins, moûts et jus) sont plutôt orientés à la hausse. La crainte de ne pas pouvoir honorer des contrats participe certainement à ce constat.
Aujourd’hui, ce sont les exportations qui portent les ventes globales de vins de Bourgogne, notamment pour les vins blancs mais elles ne compensent pas l’effondrement des ventes de vins rouges, qui touche toutes les appellations.
Sur 7 mois en année civile, elles atteignent 1,8 million de cols, en progression de 3,2 % en volume et de 1,4 % en valeur en comparaison de la même période de 2025. Ce sont les marchés vers les pays européens, le Royaume-Uni et le Danemark en tête, qui sauvent la tendance (respectivement +13,3 % et +25,6 % en volume) et compensent le recul important des exportations vers le Japon (3ème importateur), le Canada (5ème) et les Etats-Unis (1er). Ce sont toujours les vins rouges qui sont en désaffection (-6,5 % en volume) alors que les exportations de vins blancs et crémants progressent encore malgré les difficultés.
En hl | Août 2026 | Août 2026/ Août 2025 | Campagne 2025-2026 | Évolution 2026/2025 |
|---|---|---|---|---|
| Rouge, rosé | 41 755 | -12% | 41 755 | -12% |
| Blanc | 177 197 | -11% | 177 197 | -11% |
| Crémant | 170 495 | -6% | 170 495 | -6% |
| Ensemble | 389 447 | -9% | 389 447 | -9% |
Source : BIVB
Figure 3 - Indice du prix des vins AOP en vrac Base 100 en janvier 2010, hors vins de la Nièvre et du Jura
Source : Agreste - BIVB et IB
Filières végétales
- Des rendements catastrophiques pour les cultures de printemps
La récolte de tournesol se termine. Les rendements sont bas et hétérogènes avec de gros écarts entre les plateaux et la plaine. Avec les stress thermiques et hydriques tout au long du cycle, le rendement s’effondre à 15 q/ha, soit -38 % par rapport à la moyenne. La faible humidité des graines participe aussi à ce constat.
Même peine pour la culture de soja qui a subi des coulures des fleurs, des avortements de gousses et un remplissage des graines limité. Le rendement serait seulement de 9 q/ha, soit le tiers du rendement moyen.
Les récoltes de maïs sont précoces, avec plus d’un mois d’avance, et 91 % sont déjà coupés en fin de mois. La sécheresse a fragilisé les tiges avec des symptômes de « tige creuse ». L’humidité à réception est extrêmement faible. La collecte de maïs est réduite, le rendement de 39 q/ha chute de 57%. Environ 50 % des maïs grains sont redirigés vers l’ensilage, en raison du manque de fourrage.
Le rendement brut des oignons est de 45 t/ha, en baisse de 20 % par rapport à 2025. En raison de l’été caniculaire, les calibres sont petits et difficiles à écouler auprès de la grande distribution.
Dans l’Yonne, la situation des betteraviers est préoccupante. Aux aléas climatiques s’ajoutent des pourritures de racines dues au champignon rhizopus sur 20% des parcelles. L’ensemble des cultures ne sera pas récolté en fonction de l’importance des dégâts. Des bactéries peuvent aussi se développer sur ces racines fragilisées et altérer la qualité du sucre. Les collecteurs devront adapter la récolte et la réception afin qu’un maximum de betteraves soit tout de même traité. La profession attend un plan de sauvegarde national pour la filière.
Figure 4 - Cotations blé (€/t) (Fob Rouen) et Orge Esterel (Fob Creil)
Source : Dijon Céréales
Figure 5 - Cotations colza (€/t) (Fob Moselle)
Source : Dijon Céréales
- Des semis dans le sec
Si la tendance était d’augmenter légèrement les implantations de colza pour sa rentabilité et son fort pouvoir récupérateur, les mauvaises conditions de semis sans pluie conduiront à une diminution probablement considérable des surfaces. Les levées dans le sec sont mauvaises et irrégulières. La situation est hétérogène, des colzas sont au stade 2 à 6 feuilles. Le colza subit de surcroît des attaques d’insectes, de punaises en particulier sans solution de traitements. Des retournements de parcelles sont annoncés sur 8 % à 50 % de la sole.
- Les prix du blé et du colza en hausse
En septembre, les prix des céréales et des oléoprotéagineux sont influencés par le contexte géopolitique et les difficultés logistiques en Mer Noire et dans le monde.
Le prix du blé (rendu Rouen) s’établit à 236 €/t soit 7 €/t au-dessus du mois d’août. Le marché est marqué par une forte volatilité, sous l’effet des tensions persistantes en mer Noire. Les blocages des exportations russes et ukrainiennes (plus de 40 % du disponible mondial) génèrent des incertitudes. Les frappes sur les infrastructures portuaires et l’absence d’accord sur un corridor sécurisé maintiennent une pression haussière. La demande internationale s’est raffermie (Algérie, Pakistan), mais les acheteurs restent prudents, privilégiant les origines européennes (France, Roumanie, Bulgarie) en raison des risques logistiques. Les perspectives de bonne production dans l’hémisphère Sud (Australie et Argentine) limitent partiellement les tensions, mais le risque climatique (El Niño) et la faible visibilité sur les flux maintiennent un marché nerveux.
A 226 €/t, le cours de l’orge (rendu Creil) perd 1€/t sur le mois précédent. La demande export reste faible, notamment en raison de l’absence de la Chine et de la consommation locale accrue au Moyen-Orient. Les perspectives de production 2026 s’améliorent en Argentine et Australie, pesant sur les prix. En Europe, la demande domestique en alimentation animale soutient partiellement le marché, compensant une collecte de maïs décevante.
Le colza (FOB Moselle) cote 551 €/t (+14 €/t). Le marché est très volatil tout au long du mois. En effet, les fluctuations des cours du pétrole exacerbent la volatilité des oléagineux au quotidien. En outre, les difficultés logistiques au départ de l’Ukraine continuent d’alimenter les tensions alors que l’Europe devra recourir à l’importation d’importants volumes de graines de colza et de canola dans les mois à venir. Or les flux de canola canadien sont également réduits à 1 million de tonnes pour cause de trituration record et de forte demande concurrente des importateurs asiatiques. L’Europe pourrait donc importer 2,9 millions de tonnes d’origine australienne pour tenter d’équilibrer un marché très tendu. Dans le même temps, la demande de graines de colza se trouve limitée par les basses eaux du Rhin. Les usines de trituration allemandes ne parviennent pas à écouler leurs productions d’huile et de tourteaux de colza et freinent parallèlement les achats de graines.
En ha | Rendement 2026 | Évolution Moyenne 5 ans |
|---|---|---|
| Blé | 59 | -5 |
| Orge d’hiver | 57 | -9 |
| Orge de P. | 38 | -17 |
| Maïs | 39 | -57 |
| Triticale | 42 | -10 |
| Colza | 31 | -3 |
| Tournesol | 15 | -38 |
| Soja | 9 | -68 |
| Moutarde | 14 | 0 |
| Pois | 23 | -1 |
Source : Agreste - Conjoncture grandes cultures
Filière lait
- Les livraisons de lait AOP Massif du Jura décrochent
Sous l’impulsion de l’Allemagne (+5,8 %), les livraisons de lait au sein de l’Union européenne restent dynamiques en juillet et dépassent celles de 2025 de +2,4 %. Après deux mois de repli, la collecte nationale de lait de vache atteint 1,9 milliard de litres, soit exactement le volume de l’an dernier. Cette stabilité, malgré les fortes chaleurs de juillet, s’explique par le décalage des naissances liées à la Fièvre Catarrhale Ovine qui avait touché l’ouest de la France l’an dernier (Institut de l’Elevage). En Bourgogne-Franche-Comté, la productivité laitière qui avait résisté en mai et en juin, chute en juillet avec la raréfaction progressive de l’herbe au pâturage. Après une année de hausse mensuelle ininterrompue, les livraisons de lait AOP « Massif du Jura » baissent ainsi lourdement de 8,2 % en juillet. Moins soumises aux aléas climatiques, les livraisons de lait conventionnel dépassent encore leur niveau de 2025 de 4 % et limitent la baisse totale des livraisons de lait régionales à -2,8 %. Elles passent toutefois en dessous de leur moyenne triennale.
Figure 7 - Les livraisons de lait (milliers d’hectolitres)
Source : Agreste - Enquêtes mensuelles laitières
- Le prix du lait réellement payé est pénalisé par la qualité
Comme le mois dernier, les prix du lait européen (à 420 €) et national (à 454 €) conservent leur dynamique baissière en perdant respectivement 20 % et 10 % de leur valeur par rapport à l’année passée. Le prix du lait conventionnel en région ne se redresse pas non plus. À 456 € de moyenne, il perd 8,3 % sur un an soit une baisse légèrement plus forte qu’en juin. Outre les quantités livrées, la canicule a aussi fait baisser le taux protéique du lait. Ce recul a limité les primes qualitatives ajoutées au prix standard qui est fixé à 38 g/l de matière grasse et 32 g/l de matière protéique. À 734 € de moyenne en juin, le prix du lait AOP « Massif du Jura » reste supérieur à celui de l’an dernier.
Figure 8 - Prix du lait (€/1 000 litres)
Source : Agreste - Enquêtes mensuelles laitières
- Les fabrications de Raclettes sont dynamiques
La baisse des livraisons de lait AOP « Massif du Jura » a fait fortement chuter les fabrications de Comté et de Morbier de juillet. Les premières se replient de 13 % et les secondes de 14,5 % dans l’attente des dernières déclarations à venir. La baisse du taux protéïque dans les laits, et donc du rendement fromager, est un facteur aggravant. Fabriquées majoritairement avec du lait conventionnel, les Raclettes rebondissent (+9,4 %) après 2 mois de diminution. Elles permettent aux pâtes pressées non cuites de rester en hausse par rapport à 2025 (+1,5 %). Valorisant aussi le lait conventionnel de la région, les produits frais affichent une hausse de +2 % et les pâtes-molles de +4 %.
En tonnes | Juillet 2026 | Evolution M/M-12 | Cumul sur 12 mois | Moyenne Triennale |
|---|---|---|---|---|
| Pâtes Pressées Cuites | 6 057 | -9,4% | 85 517 | 83 139 |
| dont Comté | 5 027 | -13,1% | 70 456 | 71 229 |
| Pâtes Pressées Non Cuites | 2 609 | 1,5% | 32 676 | 31 711 |
| dont Morbier | 922 | -14,5% | 13 986 | 13 565 |
| Pâtes molles | 1 534 | 4,2% | 26 353 | 25 352 |
| dont Mont d’Or | 6 036 | 5 734 | ||
| Produits frais * | 30 694 | 2,0% | 348 199 | 334 565 |
| dont yaourts et desserts lactés | 16 647 | 2,5% | 179 894 | 178 891 |
| dont fromages frais | 11 700 | 4,2% | 131 834 | 120 808 |
| dont crèmes fraiches | 2 347 | -10,3% | 36 471 | 34 866 |
Source : Agreste - Enquêtes mensuelles laitières
Encadré - Météo
La sécheresse s’intensifie et la chaleur est récurrente
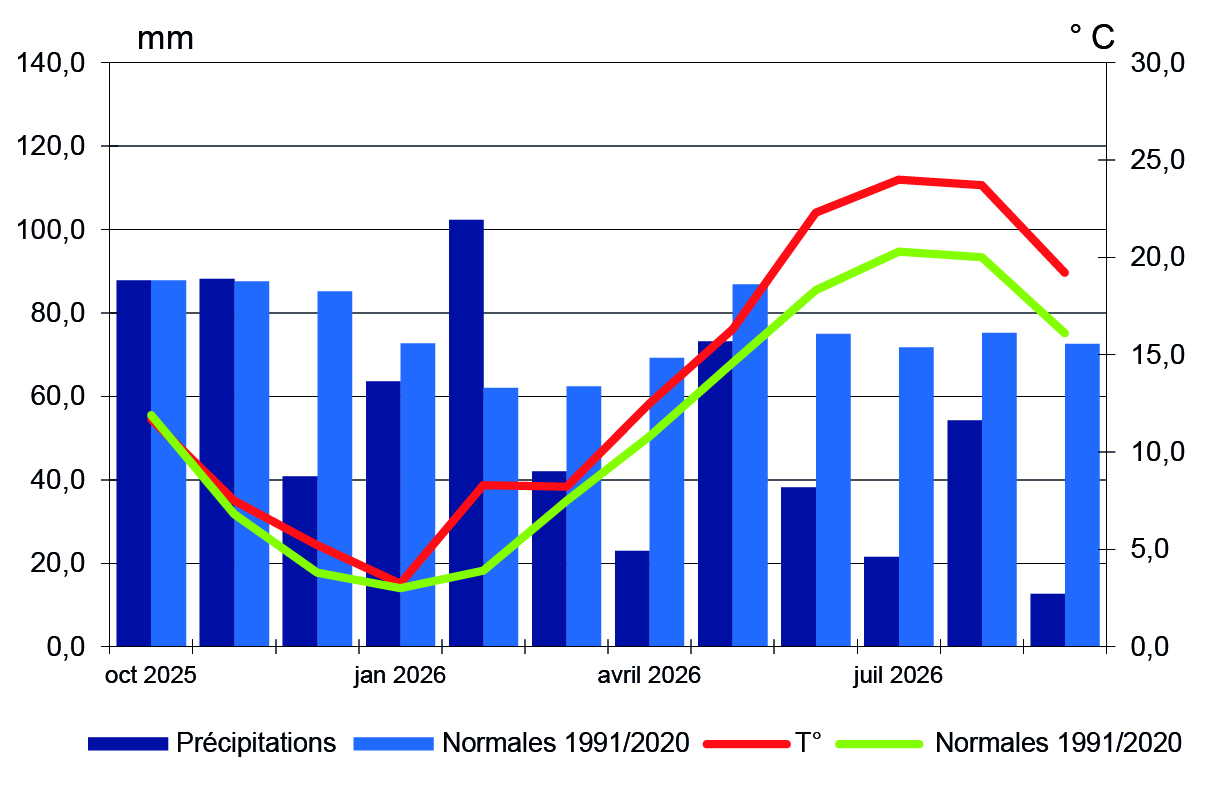
Avec 12,6 mm, les précipitations représentent un sixième de la normale tri-décennale (72,5 mm). Depuis le début de l’année, c’est la plus faible hauteur d’eau. Dijon et Auxerre ne reçoivent que respectivement 3,8 et 5 mm quand Luxeuil et Belfort bénéficient de 20 mm de pluie. Depuis janvier, le déficit moyen cumulé est de -217 mm (Besançon) avec les déficits les plus marqués pour Dole, -314 mm et Auxerre -255 mm.
La moyenne des températures du mois est de 19,2°C (Auxerre, Besançon), supérieure de 3°C à la moyenne tri-décennale. La station de Mâcon détient le record, 3,65°C d’excédent suivie par Dijon (3,4°C) et Auxerre (3,3°C).
L’ensoleillement moyen de 259 h est excédentaire de 69 h. Dole bénéficie de l’insolation la plus généreuse, 282 h.
Figure 10 - Températures et précipitations (mm)
Source : Météo France - Moyenne Bourgogne-Franche-Comté
Filière animale
En France, les abattages de gros bovins sont en progrès en août de 3,3 % par rapport à 2025, tout en restant sous la moyenne quinquennale. Les catégories les plus concernées sont les vaches laitières de réforme (+12,5 %) et les mâles (+8,8 %), tandis que les abattages des autres catégories sont en recul.
En têtes | août-26 | Évolution 2026/2025 | Année | Évolution 2026/2025 |
|---|---|---|---|---|
| Bovins | 21 611 | + 12,9 % | 174 873 | - 1,8 % |
| dont vaches | 7 647 | + 8,4 % | 67 159 | - 0,5 % |
| dont veaux | 1 679 | - 8,1 % | 16 266 | - 13,0 % |
| Ovins | 5 317 | + 16,9 % | 45 754 | - 43,9 % |
| Porcins | 24 124 | - 12,2 % | 215 127 | - 3,2 % |
| Equidés | 12 | - 20,0 % | 1715 | + 11,0 % |
Source : BDNI
août-26 | Évolution 2025/2024 | Cumul Année 2025 | Évolution 2025/2024 | |
|---|---|---|---|---|
| Bourgogne-Franche-Comté | 11064 | 13,9 | 89350 | -14,6 |
| dont Saône-et-Loire | 5344 | -0,9 | 48564 | -12,8 |
| dont Nièvre | 2240 | 19,7 | 22799 | -16,9 |
Source : BDNI
- D’importantes mises en réforme bovines
En région, les abattages sont nettement plus importants qu’en août 2025, avec une hausse de 12,9 % pour les gros bovins dans leur ensemble. Les réformes de vaches sont particulièrement concernées (+8,4 %), conséquemment aux épisodes de sécheresse. En effet, les éleveurs anticipent un manque de fourrage pour l’hiver et envoient plus de vaches en réforme, surtout laitières. En septembre, les prix des bovins stagnent à 6,31 €/kg pour les jeunes bovins U, 7,09 €/kg pour les vaches à viande R, et 6,01 €/kg pour les vaches laitières P. Outre l’offre renforcée par les mises en réformes, la demande en viande bovine est réduite en raison de la conjoncture économique.
Les exports de broutards d’août sont en progrès de 13,9 % par rapport à 2025, ce qui peut être relié à l’absence de mise en place pour certains engraisseurs nationaux. A l’instar des bovins gras, les sorties de bovins maigres sont anticipées, et la demande française ne parvient pas à absorber ce surplus. Ce déséquilibre se traduit fin septembre par un affaissement des prix des bovins maigres (-13 cts/kg pour les mâles de 400 kg, -8 cts/kg pour les femelles de 270 kg).