N°87 - Conjoncture agricole - novembre 2026
- La tendance s’alourdit pour les marchés des vins. Les ventes nationales reculent et l’export tient, mais seulement sur certaines appellations.
- Les récoltes d’automne se confirment mauvaises. Heureusement, les pluies d’octobre permettent une bonne levée des céréales. Mais les cours demeurent changeants.
- En août, la nouvelle baisse des livraisons de lait est contenue par la dynamique du lait conventionnel. Le prix du lait conventionnel donne des signes encourageants.
- Les abattages de bovin gras sont marqués par les réformes de vaches laitières, dont la viande trouve difficilement acheteur.
Filière viticole
- Des exportations qui tiennent mais des inquiétudes
A fin août (1er mois de la nouvelle campagne viticole), les sorties de chais de la viticulture bourguignonne s’élèvent à 80 000 hl. Elles sont en retrait de plus de 30 % par rapport à la moyenne quinquennale. Néanmoins, elles sont conformes à la prévision de récolte qui est évaluée en perte de 30 %.
En septembre, le deuxième mois de la campagne, les transactions de vins en vrac de Bourgogne entre la viticulture et le négoce sont peu dynamiques : seuls 24 700 hl sont commercialisés, soit une baisse de 70 % au regard de la même période en 2025. Or la faible récolte ne permet pas de justifier cette contre-performance. Ainsi, sur les deux premiers mois, ces ventes s’établissent à 388 400 hectolitres, en retrait de 10 % vis à vis de la campagne précédente. En revanche, pour les vins du Beaujolais, la tendance est meilleure (+ 240 % en comparaison de septembre 2025), les transactions précoces des vins nouveaux, à l’instar de 2022, expliquant cette hausse.
Sur 12 mois (à fin septembre), les ventes globales de vins tranquilles représentent 1,25 million d’hectolitres, soit une légère baisse de 0,7 %. En réalité, deux trajectoires se dessinent. Les ventes de vins rouges s’affaissent de 4,1 % alors que celles de vins blancs se maintiennent (+ 0,8 %), grâce notamment à des baisses de prix sur les appellations à gros volumes. Par ailleurs, les stocks de vins se réduisent à 15,3 mois de ventes. (Demat’Vin BIVB).
En hl | Campagne 2026-2027 | % / Campagne 2025-2026 | % / Moyenne 5 ans |
|---|---|---|---|
| Aout | 79 681 | -15,9% | -31,1% |
| 1 mois | 79 681 | -15,9% | -31,1% |
Source : Agreste - DRDDI
Les prix vrac (des moûts et jus) sont plutôt orientés à la hausse : Irancy + 9 %, Mercurey Rouge + 18 %, Crémant (Pinot) + 18 %. Cependant, les appellations villages rouges de Côte-d’Or peinent : Gevrey - 15 %, Marsannay - 20 %. Dans le Beaujolais, la campagne débute sous de bons auspices, avec une progression de 6 % pour le prix du Beaujolais nouveau rouge.
Dans un contexte de difficultés grandissantes sur le marché intérieur, les exportations de vins de Bourgogne restent solides. Sur les huit premiers mois de l’année civile, elles atteignent 2,55 millions de cols, en hausse de 4,1 % en volume et de 1,7 % en valeur en comparaison de la même période de 2025. Les ventes vers l’Europe sont particulièrement dynamiques, notamment vers le Royaume-Uni (2e importateur en valeur), le Danemark, la Suède, la Belgique et l’Allemagne. Elles compensent ainsi le recul de la demande du Japon (3e importateur) et du Canada (5e). A noter, que sur ces huit mois, les exportations vers Etats-Unis (1er) redeviennent à l’équilibre. Toutefois, les performances varient suivant les« couleurs ». Le Crémant et les vins blancs affichent une tendance positive (respectivement + 4,1 % et + 4,9 %) alors que les vins rouges reculent (- 5,3 %). Mais, dans le détail, le contraste est encore plus saisissant. La majorité des appellations sont en perte de vitesse, à l’exception des appellations Régionales blanches et du Chablis qui progressent et des Régionales Rouges qui sont stables.
En hl | Sept. 2026 | Sept. 2026/ Sept 2025 | Campagne 2026-2027 | Évolution 2027/2026 |
|---|---|---|---|---|
| Rouge, rosé | 6 047 | -37% | 48 322 | 10% |
| Blanc | 15 970 | -74% | 173 219 | -19% |
| Crémant | 2 647 | -58% | 166 868 | -6% |
| Ensemble | 24 664 | -68% | 388 409 | -10% |
Source : BIVB
Figure 3 - Indice du prix des vins AOP en vrac Base 100 en janvier 2010, hors vins de la Nièvre et du Jura
Source : Agreste - BIVB et IB
Filières végétales
- Des récoltes d’automne décevantes
Les récoltes de tournesols sont précoces, terminées pour la plupart début octobre et décevantes. Elles subissent la sécheresse généralisée tout au long du cycle et des chocs thermiques qui impactent le nombre de graines. Les poids de mille grains (PMG)sont faibles et les graines sont trop sèches à 4 % d’humidité. Le rendement estimé à 17 q/ha baisse de 31 % par rapport à la moyenne quinquennale.
De même pour le soja, à 9 q/ha, le rendement est en baisse de 67 %. Les stress climatiques dès la floraison provoquent coulures de fleurs et de gousses. A la récolte les PMG sont faibles avec des grains de mauvaise qualité, rabougris, verts et tachés. L’irrigation n’a pas toujours permis de sauver le rendement en raison des fortes températures.
Seulement 2 % des maïs ne sont pas encore fauchés et environ 56 % sont redirigés vers l’ensilage. Les rendements sont catastrophiques, 39 q/ha en moyenne, soit 43 % du rendement moyen. Toutefois, en maïs irrigué, ils atteignent entre 80 et 90 q/ha. Des lots sont contaminés par l’aflatoxine : mycotoxine rendant le maïs impropre à la consommation animale.
Fin octobre toutes les betteraves de l’Yonne sont réceptionnées dans les centres de Corbeilles et Connantre. Mais 15 % des surfaces n’ont pas répondu aux critères qualitatifs et économiques pour être récoltées. Le rendement est de 23 t/ha à 16 % de sucre, soit 31 % seulement du rendement moyen.
Le développement et la biomasse des colzas sont hétérogènes selon les secteurs et les cumuls de pluie reçus à la levée. Leurs stades varient de 2 feuilles à rosette. Sur les sols secs de l’Yonne, au Nord du département de la Nièvre et localement en Côte d’Or, ils sont en souffrance avec de faibles peuplements. La pression des insectes est importante : grosses altises, punaises et charançon du bourgeon terminal.
Les intentions de semis de céréales d’hiver sont en hausse par rapport à la campagne précédente : + 3 % pour les orges d’hiver et + 9 % pour le blé. Les semis se terminent. Avec les pluies survenues à partir de mi-octobre, les conditions de mise en place sont satisfaisantes.Les stades oscillent entre levée et début tallage pour l’orge et levée à trois feuilles pour le blé. La gestion des graminées adventices telles que vulpin, ray-grass et repousses de blé dans l’orge est problématique dans les implantations précoces. Les semis après les premières pluies ont permis de faire lever et gérer les indésirables avant la mise en culture.
Figure 4 - Cotations blé (€/t) (Fob Rouen) et Orge Esterel (Fob Creil)
Source : Dijon Céréales
Figure 5 - Cotations colza (€/t) (Fob Moselle)
Source : Dijon Céréales
- Des marchés volatiles
Au mois d’octobre, le prix des céréales et des oléoprotéagineux est influencé par le contexte géopolitique au Moyen-Orient et en mer Noire et les difficultés logistiques en Europe.
Le prix du blé (rendu Rouen) s’établit à 237 €/t stable par rapport au mois de septembre. Le marché du blé tendre connaît un net retournement de tendance en octobre, après les tensions haussières observées en début de mois. Les perturbations des exportations en mer Noire, liées au conflit russo-ukrainien, avaient initialement soutenu les cours. Toutefois, les perspectives de négociations diplomatiques et l’assouplissement temporaire des restrictions de navigation en mer d’Azov entraine une réduction de la prime de risque géopolitique. Le blé rendu Rouen a ainsi reculé de 243 €/t début octobre à 227 €/t en fin de mois. Parallèlement, la concurrence internationale demeure vive, notamment avec l’arrivée prochaine des récoltes argentines. Les exportations françaises de blé tendre progressent néanmoins de 25 % sur les deux premiers mois de campagne, malgré une demande internationale irrégulière.
A 234 €/t, l’orge (rendu Creil) gagne 8 €/t sur le mois de septembre. Le marché de l’orge fourragère subit également le repli général des céréales, dans un contexte d’activité commerciale limitée. Les acheteurs du Moyen-Orient et d’Afrique du Nord privilégient les achats de couverture, dans l’attente des récoltes australiennes et argentines. L’orge fourragère rendue Rouen est ainsi descendue à 209 €/t le 23 octobre, perdant 11 €/t sur une semaine. La faiblesse de la récolte française de maïs constitue toutefois un facteur de soutien, l’orge conservant une bonne compétitivité dans les formulations d’aliments du bétail. L’orge brassicole résiste davantage grâce à une demande exportatrice ponctuellement dynamique.
Le colza (FOB Moselle) cote 541 €/t (- 10 €/t). Le marché du colza affiche une forte volatilité en octobre. Les faibles niveaux d’eau du Rhin et de la Moselle limitent la demande des usines de trituration européennes. La pression des récoltes canadiennes et américaines pèse également sur les cours. Toutefois, le marché s’est redressé en fin de mois, soutenu par la fermeté des huiles végétales et du pétrole, ainsi que par la demande de biodiesel. Les disponibilités européennes restent contraintes par la faiblesse des importations ukrainiennes. Les perspectives favorables de production en Australie pourraient néanmoins contribuer à détendre le marché à partir de janvier.
En ha | Rendement 2026 | Évolution Moyenne 5 ans |
|---|---|---|
| Blé | 59 | -5 |
| Orge d’hiver | 57 | -9 |
| Orge de P. | 38 | -17 |
| Maïs | 39 | -57 |
| Triticale | 42 | -10 |
| Colza | 31 | -3 |
| Tournesol | 17 | -31 |
| Soja | 9 | -68 |
| Moutarde | 14 | 0 |
| Pois | 23 | -1 |
Source : Agreste - Conjoncture grandes cultures
Filière lait
- Les livraisons de lait conventionnel restent dynamiques
Les livraisons de lait au sein de l’Union européenne ralentissent nettement en août . Elles enregistrent une très légère hausse de 0,5 % alors que depuis le début de l’année la hausse était de 3,5 % en moyenne. Malgré la sécheresse, les livraisons nationales restent stables par rapport à 2025 (+ 0,3 %) . Comme le mois dernier, l’absence d’herbe au pâturage entraîne la baisse des livraisons de lait AOP Massif du Jura. Elles chutent de 9 % par rapport à 2025, après le – 8 % de juillet. Toutefois le cumul depuis le début d’année est encore légèrement supérieur à l’an dernier. Les livraisons de lait conventionnel ne décrochent pas et affichent encore 4,5 % de hausse en août. Au total la baisse des livraisons en région est sensiblement la même que celle du mois dernier (- 2,9 %), mais l’écart à la moyenne se resserre.
Figure 7 - Les livraisons de lait (milliers d’hectolitres)
Source : Agreste - Enquêtes mensuelles laitières
- Le prix du lait conventionnel se relève?
En août le prix moyen du lait de l’Union européenne affiche 428 € de moyenne soit 105 € de moins qu’il y a un an. Signe toutefois d’un léger frémissement à la hausse, il a repris 6 € par rapport au mois dernier, alors qu’il régressait mois après mois depuis près d’un an . Le prix du lait en France suit la même dynamique. À 459 € de moyenne, il est inférieur de 55 € à sa valeur de 2025, mais légèrement supérieur au mois dernier. Le prix du lait conventionnel en région suit lui aussi cette même tendance. Avec 467 € de moyenne en août il reste 10 % moins élevé qu’il y a un an mais est supérieur de 2 % à juillet. Le prix du lait AOP Massif du Jura affiche 728 € de moyenne en juillet, soit comme le mois précédent 35 € de plus que sa moyenne triennale.
Figure 8 - Prix du lait (€/1 000 litres)
Source : Agreste - Enquêtes mensuelles laitières
- Les fabrications de Morbier et de Pâtes molles sont au plus bas
En août, les baisses de productions fromagères sont importantes par rapport à 2025. En particulier, les fabrications de Morbier et de pâtes molles n’avaient pas été aussi basses pour un mois d’août depuis 2018. La baisse des fabrications de Comté est également importante (- 13 %), comparativement à l’an passé Toutefois la production de l’an dernier était particulièrement élevée. Ainsi elle revient à son niveau de 2024 ou de 2022. Les fortes chaleurs ont freiné le démarrage de la saison de production du Mont d’Or qui débute par une baisse de 4 % sur ses deux premières semaines de production. A contrario, jamais les fabrications de produits frais (yaourt, fromages blanc, crème), n’avaient été aussi importantes depuis 10 ans.
En tonnes | août 2026 | Evolution M/M-12 | Cumul sur 12 mois | Moyenne Triennale |
|---|---|---|---|---|
| Pâtes Pressées Cuites | 5 573 | -11,1% | 84 776 | 83 035 |
| dont Comté | 4 679 | -13,4% | 69 757 | 70 973 |
| Pâtes Pressées Non Cuites | 2 523 | -4,4% | 32 549 | 31 655 |
| dont Morbier | 937 | -14,8% | 13 809 | 13 518 |
| Pâtes molles | 1 910 | -11,5% | 25 952 | 25 376 |
| dont Mont d’Or | 515 | -4,3% | 6 013 | 5 734 |
| Produits frais * | 30 679 | 4,1% | 349 402 | 336 400 |
| dont yaourts et desserts lactés | 15 905 | -1,0% | 179 734 | 179 562 |
| dont fromages frais | 11 943 | 13,0% | 133 203 | 121 872 |
| dont crèmes fraiches | 2 830 | -0,2% | 36 465 | 34 967 |
Source : Agreste - Enquêtes mensuelles laitières
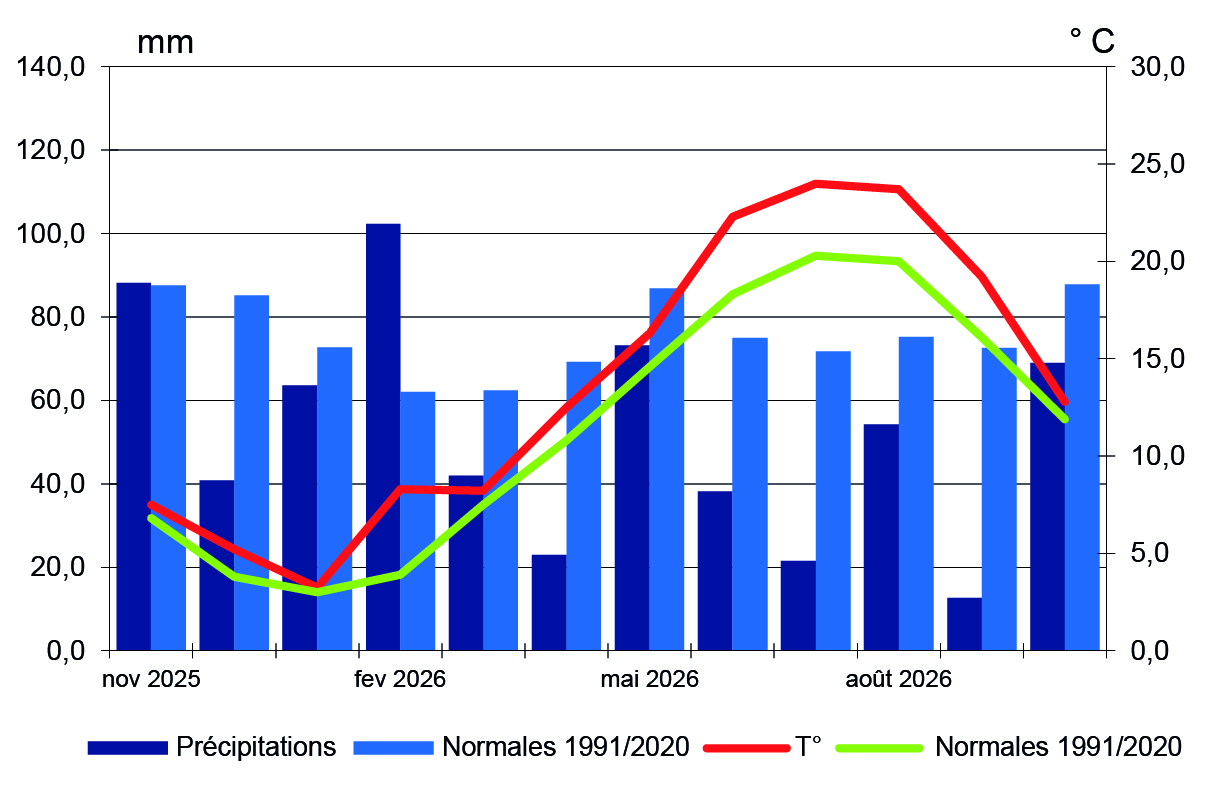
Encadré - Météo
Au mois d’octobre, les éléments météorologiques se rapprochent des normales
En moyenne, la hauteur de pluie atteint 69 mm, soit 79 % de la normale tri-décennale. Seule la station de Belfort est excédentaire de 16 mm, Besançon et Dijon sont proches des normales. Les déficits les plus marqués vont de 47 mm à 32 mm pour Dole, Mâcon et Auxerre. Depuis janvier le manque d’eau cumulé approche les 236 mm en région.
La température moyenne de 12,8°C est encore de 0,9°C au-dessus de la normale. Les écarts les plus conséquents par rapport à la normale 1,2°C sont enregistrés à Dijon, Belfort et Auxerre. La station de Mâcon avec 13,2°C de température moyenne est proche de la normale et 0,5°C de surplus.
L’ensoleillement, avec + 8 h en moyenne est proche de la normale. Auxerre et Dijon sont les plus ensoleillées avec des excédents respectifs de 35 h et 26h.
Figure 10 - Températures et précipitations (mm)
Source : Météo France - Moyenne Bourgogne-Franche-Comté
Filière animale
En France, les abattages bovins de septembre sont stables sur un an (- 0,2 %), bien qu’en-dessous de la moyenne (- 6,4 %). Les réformes de vaches laitières sont en augmentation (+ 6,9 %), contrairement à toutes les autres catégories, dont les abattages reculent. C’est en particulier le cas des vaches allaitantes (- 6 %) et des génisses (- 2,8 %).
En têtes | sept-26 | Évolution 2026/2025 | Année | Évolution 2026/2025 |
|---|---|---|---|---|
| Bovins | 24 008 | + 1,5 % | 198 883 | - 1,5 % |
| dont vaches | 8 846 | + 2,0 % | 76 007 | - 0,2 % |
| dont veaux | 2 240 | - 7,2 % | 18 506 | - 12,3 % |
| Ovins | 6 279 | + 11,3 % | 52 033 | - 40,3 % |
| Porcins | 27 204 | - 12,3 % | 242 331 | - 4,3 % |
| Equidés | 268 | + 1,1 % | 1983 | + 9,6 % |
Source : BDNI
- Un marché bovin gras tributaire de la disponibilité fourragère
En région, les abattages bovins sont en hausse de 1,5 % par rapport à septembre 2025, en particulier les réformes de vaches (+ 2 %). L’augmentation des réformes de vaches, surtout laitières, est due à l’anticipation par les exploitants du manque de fourrage hivernal. Cela pèse non seulement sur les cours des bovins gras (-36 cts/kg en 2 mois pour les vaches laitières P), mais également sur les stocks de viande présents dans les abattoirs. En effet, la consommation de viande ne suit pas l’offre importante, notamment en raison de la conjoncture économique, et les abatteurs ne parviennent pas à vendre leurs stocks. Concernant les autres catégories d’animaux gras, les cours semblent se stabiliser (en octobre, les jeunes bovins sont à 6,35 €/kg, et les vaches à viande à 7,04 €/kg).
Les exports de bovins maigres sont en léger progrès en septembre (+ 5,2 % par rapport à septembre 2025), en particulier dans la Nièvre (+ 27 %). Toutefois, le marché italien tirant les prix vers le bas, ceux-ci restent relativement faibles en comparaison de l’année dernière.
sept-26 | Évolution 2025/2024 | Cumul Année 2025 | Évolution 2025/2024 | |
|---|---|---|---|---|
| Bourgogne-Franche-Comté | 18 199 | + 5,2 % | 107 534 | - 11,8 % |
| dont Saône-et-Loire | 8612 | - 4,4 % | 57277 | - 11,5 % |
| dont Nièvre | 4892 | + 27,0 % | 27689 | - 11,5 % |
Source : BDNI